Une facture d’acompte constate le paiement partiel d’une commande avant la livraison du bien ou la fin de la prestation. Dès que vous encaissez un acompte sur une opération soumise à la TVA, vous devez émettre cette facture, avec les mêmes mentions obligatoires qu’une facture classique, et reverser la TVA correspondante. Depuis le 1er janvier 2023, la règle vaut aussi pour les ventes de biens. Une fois l’opération terminée, la facture de solde reprend le montant total et déduit les acomptes déjà facturés.
Vous trouverez ci-dessous les règles à appliquer, un exemple chiffré complet et un modèle de facture d’acompte gratuit à télécharger au format Word et Excel.
Qu’est-ce qu’une facture d’acompte ?
L’acompte est une somme versée par le client en avance sur le prix total, une fois la commande ferme : devis signé, bon de commande accepté ou contrat conclu. La facture d’acompte formalise ce versement. C’est une facture au sens fiscal : elle prend un numéro dans votre séquence de facturation, elle est enregistrée en comptabilité et elle déclenche le paiement de la TVA quand l’opération y est soumise.
Elle se distingue d’une simple demande de paiement. Un « appel d’acompte » ou une « demande de versement » envoyé avant l’encaissement n’a pas valeur de facture. C’est le paiement effectif qui rend l’émission obligatoire. En pratique, beaucoup d’entreprises émettent la facture d’acompte au moment de la commande, payable à réception : cette méthode est valable, à condition de déclarer la TVA au plus tard au moment de l’encaissement.
Acompte, arrhes et avance : trois versements différents
Le vocabulaire a des conséquences juridiques. L’acompte engage les deux parties : le client ne peut pas renoncer à la commande en abandonnant la somme versée, et le vendeur doit exécuter le contrat. Les arrhes, prévues par l’article 1590 du Code civil, laissent à chacun une faculté de dédit : le client qui se rétracte perd les arrhes, le vendeur qui se rétracte les rembourse au double. Dans un contrat conclu entre un professionnel et un consommateur, les sommes versées d’avance sont des arrhes, sauf clause contraire (article L214-1 du Code de la consommation). Précisez donc « acompte » noir sur blanc dans vos devis et conditions générales de vente si c’est bien ce que vous voulez.
| Versement | Engagement | Si le client renonce | Si le vendeur renonce |
|---|---|---|---|
| Acompte | Ferme pour les deux parties | Il reste redevable du prix total (sauf accord ou clause contraire) | Il peut être condamné à exécuter ou à verser des dommages et intérêts |
| Arrhes | Faculté de dédit pour chacun | Il perd les arrhes versées | Il rembourse le double des arrhes |
| Avance | Selon le contrat | Remboursement selon les clauses prévues | Remboursement selon les clauses prévues |
La facture d’acompte est-elle obligatoire ?
Oui, dans la grande majorité des cas. L’article 289 du Code général des impôts impose d’émettre une facture pour les acomptes perçus au titre d’opérations qui rendent la TVA exigible. Entre professionnels, le principe est donc simple : tout acompte encaissé sur une vente ou une prestation taxable donne lieu à une facture d’acompte.
- Prestation de services soumise à la TVA : facture d’acompte obligatoire, TVA due à l’encaissement.
- Livraison de biens soumise à la TVA : facture d’acompte obligatoire depuis le 1er janvier 2023, TVA due à l’encaissement de l’acompte.
- Entreprise en franchise en base : pas de TVA à reverser, facture d’acompte recommandée avec la mention de l’article 293 B du CGI.
- Opération exonérée de TVA : pas de TVA exigible ; si vous facturez l’acompte, indiquez le texte d’exonération applicable.
Le changement de 2023, qui explique les recherches sur la « facture d’acompte obligatoire 2023 », porte sur les livraisons de biens. Avant le 1er janvier 2023, la TVA sur une vente de marchandises n’était due qu’à la livraison, même si le client avait versé un acompte. Depuis cette date, l’acompte encaissé sur une livraison de biens rend la TVA exigible à hauteur du montant perçu, comme pour les prestations de services. La facture d’acompte est donc devenue la norme pour les commerçants, fabricants et artisans qui vendent des biens.
Deux situations demandent une vérification. Si vous êtes en franchise en base de TVA, vous ne collectez pas de TVA, mais la facture d’acompte reste utile pour tracer l’encaissement : elle porte alors la mention « TVA non applicable, art. 293 B du CGI ». Si votre client est un particulier, l’obligation générale de facturer dépend de la nature de l’opération ; émettre une facture d’acompte reste la façon la plus sûre de justifier la somme reçue et de la déduire ensuite.
Mentions obligatoires d’une facture d’acompte
La facture d’acompte doit comporter les mêmes mentions qu’une facture définitive, listées par l’article L441-9 du Code de commerce et l’article 242 nonies A de l’annexe II au CGI. Seuls les montants changent : ils portent sur la somme versée. Vérifiez chaque point :
- la mention « Facture d’acompte », pour éviter toute confusion avec une facture de solde ;
- un numéro unique, pris dans la même séquence chronologique et continue que vos autres factures ;
- la date d’émission et la date du versement de l’acompte si elle est différente ;
- l’identité du vendeur : dénomination ou nom, forme juridique et capital pour une société, adresse du siège, numéro SIREN, numéro de TVA intracommunautaire ;
- l’identité du client, son adresse de facturation et son numéro de TVA s’il est un professionnel assujetti ;
- la référence du devis ou du bon de commande et la désignation de ce que couvre l’acompte ;
- le montant HT de l’acompte, le taux et le montant de TVA (ou la mention d’exonération), le montant TTC ;
- la date de paiement, les conditions d’escompte (ou « néant »), le taux des pénalités de retard et l’indemnité forfaitaire de 40 € pour frais de recouvrement si le client est un professionnel.
Avec la généralisation de la facture électronique, quatre mentions supplémentaires deviennent obligatoires : le SIREN du client, l’adresse de livraison des biens si elle diffère de celle du client, la nature des opérations (biens, services ou les deux) et, le cas échéant, la mention « Option pour le paiement de la taxe d’après les débits ». Elles s’appliquent avec le calendrier de la réforme : depuis le 1er septembre 2026 pour les grandes entreprises et les ETI, au 1er septembre 2027 pour les PME et les micro-entreprises. Les ajouter dès maintenant sur vos factures d’acompte ne pose aucun problème.
Numérotation : où placer la facture d’acompte ?
La facture d’acompte n’a pas de série à part obligatoire. Elle s’insère dans votre numérotation chronologique et continue, sans trou ni doublon. Si votre dernière facture porte le numéro 2026-0141, la facture d’acompte suivante portera le numéro 2026-0142, puis la facture de solde un numéro ultérieur. Vous pouvez utiliser plusieurs séries (par exemple un préfixe « FA » pour les acomptes) si chaque série reste continue et justifiable en cas de contrôle.
Une facture d’acompte émise par erreur ne se supprime pas. La correction suit trois étapes :
- émettre une facture d’avoir qui reprend les références de la facture erronée et annule ses montants ;
- émettre une nouvelle facture d’acompte, avec un nouveau numéro dans la séquence ;
- régulariser la TVA sur la déclaration suivante si la TVA de la facture erronée avait déjà été déclarée.
Le même mécanisme s’applique si la commande est annulée et l’acompte remboursé : l’avoir neutralise le chiffre d’affaires et la TVA déclarés. Notre guide sur la facture d’avoir détaille cette procédure.
TVA sur un acompte : comment la calculer et la déclarer ?
Pour une prestation de services comme pour une livraison de biens, la TVA devient exigible à l’encaissement de l’acompte, à hauteur de la somme encaissée. Vous la déclarez sur la déclaration de TVA de la période au cours de laquelle vous avez reçu le paiement. Le taux applicable est celui de l’opération finale : 20 %, 10 % ou 5,5 % selon le bien ou le service vendu.
Le calcul suit le prix TTC convenu. Si le client verse 30 % d’une commande de 4 000 € HT soumise à 20 %, l’acompte facturé s’élève à 1 200 € HT, la TVA à 240 € et le montant à encaisser à 1 440 € TTC. Quand la commande comporte plusieurs taux de TVA, appliquez le même pourcentage à chaque ligne, ou ventilez l’acompte au prorata des montants HT de chaque taux.
Le client professionnel peut déduire la TVA figurant sur la facture d’acompte dès qu’il l’a payée et qu’il détient la facture, selon les règles habituelles de déduction. Les opérations exonérées (certaines activités de santé ou d’enseignement, exportations, livraisons intracommunautaires) portent la mention de l’exonération applicable au lieu du montant de TVA.
Exemple de facture d’acompte et de facture de solde
Prenons une entreprise de communication qui signe un devis de 4 000 € HT (un site vitrine à 2 500 € HT et deux journées de formation à 750 € HT), avec un acompte de 30 % à la commande. Le tableau suit les deux factures émises.
| Étape | Montant HT | TVA 20 % | TTC |
|---|---|---|---|
| Commande totale (devis accepté) | 4 000,00 € | 800,00 € | 4 800,00 € |
| Facture d’acompte n° 2026-0142 (30 %) | 1 200,00 € | 240,00 € | 1 440,00 € |
| Facture de solde n° 2026-0157 : total de la commande | 4 000,00 € | 800,00 € | 4 800,00 € |
| Déduction de l’acompte (facture n° 2026-0142) | – 1 200,00 € | – 240,00 € | – 1 440,00 € |
| Net à payer sur la facture de solde | 2 800,00 € | 560,00 € | 3 360,00 € |
Sur l’ensemble de l’opération, l’entreprise a facturé et déclaré 800 € de TVA : 240 € au titre de l’acompte, 560 € au titre du solde. Le contrôle est simple : acomptes TTC versés plus net à payer égalent le total TTC de la commande.
La facture de solde : ce qu’elle doit reprendre
La facture de solde (ou facture finale) est émise à la livraison ou à la fin de la prestation. Elle ne se limite pas au reste à payer : elle décrit l’opération complète, puis déduit ce qui a déjà été facturé. Pour qu’elle soit lisible par votre client, votre comptable et l’administration, elle doit faire apparaître :
- le détail et le montant total de la commande, en HT, TVA et TTC ;
- les numéros et dates de chaque facture d’acompte déjà émise ;
- la déduction des acomptes, HT et TVA séparément, pour ne pas collecter deux fois la TVA ;
- le solde HT, la TVA restant due et le net à payer TTC ;
- les mentions obligatoires habituelles (conditions de paiement, pénalités, indemnité de 40 €).
Si plusieurs acomptes ont été versés, par exemple sur un chantier ou un projet long, chacun fait l’objet de sa propre facture d’acompte, et la facture de solde les liste tous. L’onglet « Facture de solde » de notre modèle Excel fait ce calcul et vérifie que l’écart final est nul.
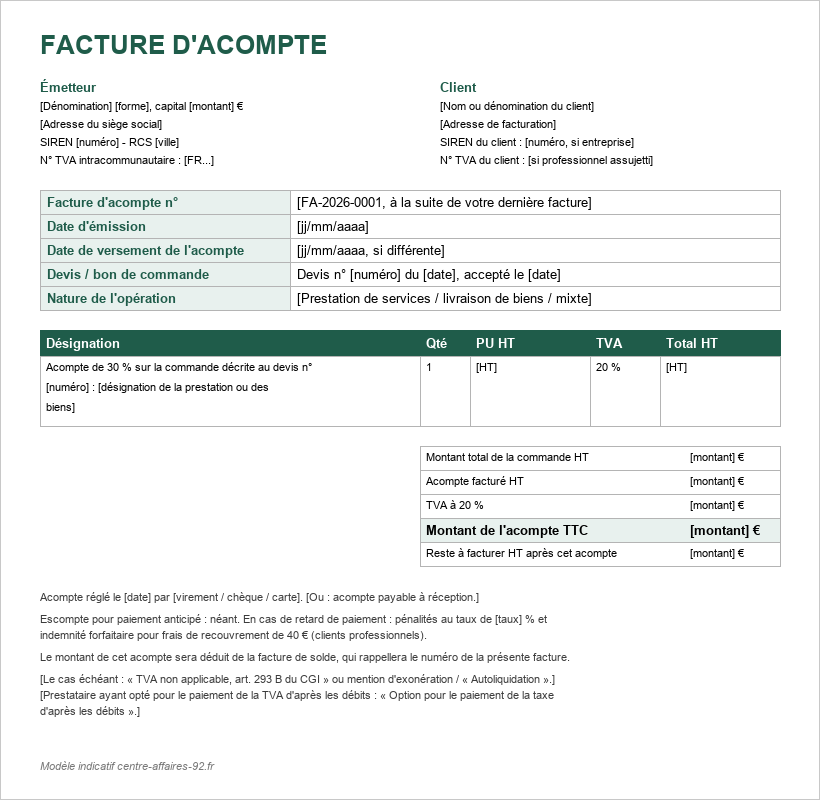
Modèle de facture d’acompte gratuit (Word et Excel)
Le modèle reprend toutes les mentions obligatoires, y compris les quatre mentions liées à la facture électronique. La version Word se remplit à la main ; la version Excel calcule automatiquement l’acompte HT, la TVA et le TTC à partir des lignes du devis et du pourcentage choisi, puis prépare la facture de solde dans un second onglet. Les champs entre crochets sont à compléter.
- Télécharger le modèle de facture d’acompte (Word)
- Télécharger le modèle de facture d’acompte avec facture de solde (Excel)
Un tableur reste une solution de dépannage. Dès que votre entreprise est soumise à l’obligation d’émettre des factures électroniques, vos factures d’acompte doivent transiter par une plateforme agréée, dans un format structuré. D’ici là, vérifiez que votre numérotation reste continue si vous alternez entre un logiciel et ce modèle.
Comptabiliser une facture d’acompte
Chez le vendeur, l’acompte reçu n’est pas encore du chiffre d’affaires. Il est enregistré au crédit du compte 4191 « Clients, avances et acomptes reçus sur commandes », avec la TVA collectée au compte 44571, en contrepartie du compte de banque. À l’émission de la facture de solde, vous constatez la vente totale en compte de produits (706 pour une prestation, 707 pour une vente de marchandises) et vous soldez le compte 4191 en le débitant du montant de l’acompte.
Chez le client, l’acompte versé est enregistré au débit du compte 4091 « Fournisseurs, avances et acomptes versés sur commandes », avec la TVA déductible au compte 44566. À réception de la facture finale, la charge ou l’immobilisation est comptabilisée pour son montant total et le compte 4091 est soldé. Ce traitement évite de gonfler le résultat d’un exercice quand la commande est payée en décembre et livrée en janvier. Pour le suivi des encaissements, voyez aussi notre article sur la comptabilité de trésorerie.
Sanctions en cas de facture absente ou incomplète
Ne pas facturer un acompte expose à deux risques. Le premier est fiscal : une TVA exigible non déclarée entraîne un rappel, assorti d’intérêts de retard et de majorations. Le second tient aux amendes de facturation de l’article 1737 du CGI : chaque mention manquante ou inexacte est sanctionnée par une amende de 15 €, plafonnée au quart du montant de la facture. L’absence de facture est punie plus lourdement, par une amende proportionnelle au montant de la transaction.
Côté commercial, une facture d’acompte claire sert aussi de preuve en cas de litige : elle établit la date du paiement, son montant et la commande à laquelle il se rattache. Conservez-la dix ans, comme toutes les pièces comptables, au format papier ou électronique. Pour structurer l’ensemble de vos obligations, consultez notre guide de la gestion comptable.
Questions fréquentes
Comment formuler une facture d’acompte ?
Indiquez « Facture d’acompte » en titre, puis une ligne du type « Acompte de 30 % sur le devis n° 2026-018 du 2 octobre 2026 : création d’un site vitrine ». Ajoutez le montant HT de l’acompte, le taux et le montant de TVA, le TTC, la date de versement et toutes les mentions obligatoires d’une facture classique.
Quelle est la différence entre une facture et un acompte ?
L’acompte est une somme d’argent : un paiement partiel du prix avant l’exécution complète de la commande. La facture est le document qui constate une opération et son prix. La facture d’acompte constate ce paiement partiel ; la facture de solde constate l’opération entière et déduit les acomptes déjà facturés.
Peut-on émettre plusieurs factures d’acompte pour une même commande ?
Oui. Chaque versement donne lieu à sa propre facture d’acompte, avec un numéro distinct dans votre séquence. C’est fréquent pour les chantiers, l’événementiel ou les projets longs payés par étapes. La facture de solde liste ensuite chaque facture d’acompte, avec son numéro, sa date et ses montants HT et TVA déduits.
Quel pourcentage d’acompte demander ?
Aucun pourcentage n’est fixé par la loi pour les ventes entre professionnels : il se négocie et s’écrit dans le devis ou les conditions générales de vente, en tenant compte du coût que vous engagez avant la livraison. Certains contrats encadrés par des textes spécifiques, comme la vente immobilière ou certains contrats de construction, plafonnent ces versements.
Comment dit-on facture d’acompte en anglais ?
On parle de « deposit invoice », « advance payment invoice » ou « down payment invoice ». Pour un client étranger, vous pouvez émettre une facture bilingue, mais les mentions obligatoires françaises restent dues dès lors que vous êtes établi en France, et l’opération suit les règles de TVA applicables aux échanges internationaux.
Sources
- Entreprendre.service-public.gouv.fr, fiche « Mentions obligatoires sur une facture » (F31808), vérifiée le 11 août 2026.
- Code général des impôts : articles 289, 269 et 1737 ; annexe II, article 242 nonies A.
- BOFiP-Impôts, BOI-TVA-BASE-20-10 : exigibilité de la TVA sur les acomptes perçus pour les livraisons de biens depuis le 1er janvier 2023.
- Code de commerce, article L441-9 ; Code civil, article 1590 ; Code de la consommation, article L214-1.