Pour calculer l’indemnité de rupture conventionnelle sur Excel, il faut trois données : l’ancienneté en mois complets à la date de rupture, le salaire de référence (la moyenne la plus favorable entre les 12 et les 3 derniers mois bruts) et le barème légal, soit 1/4 de mois de salaire par année jusqu’à 10 ans, puis 1/3 de mois par année au-delà. Les années incomplètes comptent au prorata des mois complets. Le tableur gratuit proposé ci-dessous applique ces règles, signale un montant négocié trop bas et calcule le régime social et fiscal 2026 de l’indemnité.
Télécharger le tableau Excel de calcul
Télécharger le tableau Excel de calcul de l’indemnité de rupture conventionnelle (.xlsx)
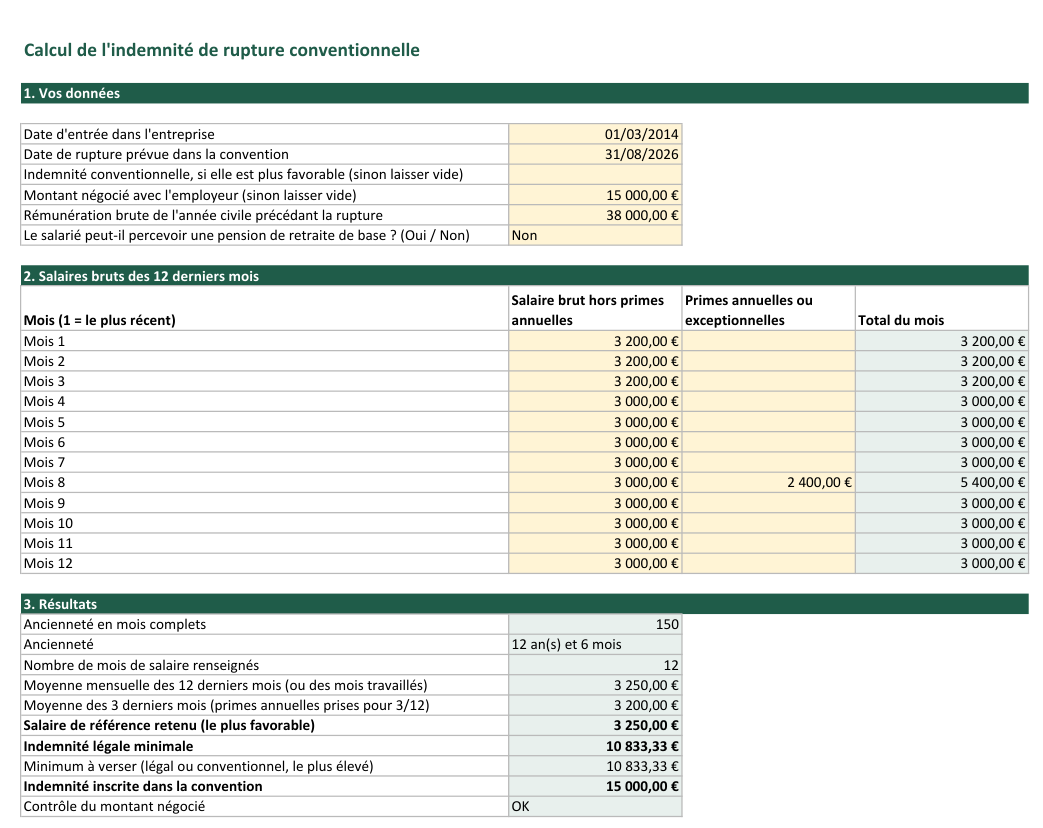
Le fichier comporte trois onglets. Vous ne remplissez que les cellules jaunes ; les cellules vertes se calculent seules. Il fonctionne avec Excel, LibreOffice Calc et Google Sheets (après import), sans macro.
- Mode d’emploi : la règle de saisie des salaires et des primes, les règles de calcul appliquées et les limites du fichier.
- Calcul : vos dates, vos 12 derniers salaires bruts, le montant éventuellement négocié, puis l’ancienneté, le salaire de référence, l’indemnité légale minimale, l’indemnité retenue et sa ventilation sociale et fiscale.
- Barème : l’indemnité légale pour 1 à 40 ans d’ancienneté, pour le salaire de référence calculé ou pour un salaire que vous saisissez.
Le fichier est livré avec un exemple chiffré (12 ans et 6 mois d’ancienneté, 3 250 € de salaire de référence) que vous remplacez par vos propres données.
La formule légale de l’indemnité de rupture conventionnelle
L’indemnité spécifique de rupture conventionnelle ne peut pas être inférieure à l’indemnité légale de licenciement (article L1237-13 du Code du travail). Si votre convention collective, votre contrat de travail ou un usage de l’entreprise prévoit une indemnité plus élevée, c’est ce montant qui devient le plancher. Le barème légal, fixé par l’article R1234-2, est le suivant :
| Tranche d’ancienneté | Indemnité par année | Formule pour un salaire de référence S |
|---|---|---|
| De 0 à 10 ans | 1/4 de mois de salaire | S × 1/4 × années |
| Au-delà de 10 ans | 1/3 de mois de salaire | S × 1/4 × 10 + S × 1/3 × (années − 10) |
| Année incomplète | Au prorata des mois complets | Mois complets ÷ 12 × fraction de la tranche |
Contrairement à l’indemnité de licenciement, qui suppose 8 mois d’ancienneté ininterrompus, l’indemnité de rupture conventionnelle est due quelle que soit l’ancienneté. Un salarié qui quitte l’entreprise après 5 mois perçoit donc une indemnité calculée sur ces 5 mois. Le montant figure dans la convention de rupture, et l’administration refuse l’homologation s’il est inférieur au minimum.
Le salaire de référence : 12 mois ou 3 mois
Le salaire de référence est la base de tout le calcul, et c’est la première source d’erreur dans les tableurs faits maison. L’article R1234-4 impose de retenir la formule la plus avantageuse pour le salarié entre deux moyennes de salaires bruts :
- la moyenne mensuelle des 12 derniers mois précédant la rupture, primes comprises ;
- le tiers des 3 derniers mois, dans lequel une prime annuelle ou exceptionnelle versée pendant ces trois mois n’est retenue qu’à proportion, soit pour 3/12 de son montant.
Exemple : un salarié perçoit 3 000 € par mois, puis 3 200 € sur ses trois derniers mois après une augmentation, et une prime de 2 400 € il y a huit mois. Sur 12 mois, la moyenne est de (9 × 3 000 + 3 × 3 200 + 2 400) ÷ 12 = 3 250 €. Sur 3 mois, elle est de 3 200 €. Le salaire de référence est donc de 3 250 €.
Si la prime avait été versée le mois précédant la rupture, la moyenne sur 3 mois aurait été de (3 × 3 200 + 2 400 × 3/12) ÷ 3 = 3 400 €, et c’est elle qui l’aurait emporté. C’est pourquoi le tableur sépare, mois par mois, le salaire habituel (colonne B) et les primes annuelles ou exceptionnelles (colonne C). Les primes mensuelles régulières, elles, s’ajoutent simplement au salaire du mois.
Les situations qui modifient le salaire de référence
- Moins de 12 mois d’ancienneté : on compare la moyenne de tous les mois travaillés avec celle des 3 derniers mois. Le tableur le fait automatiquement si vous ne remplissez que les mois travaillés.
- Arrêt maladie ou temps partiel thérapeutique récent : on retient les 12 ou 3 mois précédant l’arrêt, et non les salaires réduits de la période d’arrêt. Saisissez alors ces mois-là dans le tableau.
- Alternance temps plein et temps partiel : l’indemnité est calculée proportionnellement à chaque période (article L3123-5). Faites un calcul par période dans l’onglet Barème, puis additionnez.
- Congé parental à temps partiel : le salaire à temps plein antérieur sert de base.
Calculer l’ancienneté en mois complets
L’ancienneté se compte de la date d’entrée jusqu’à la date de rupture fixée dans la convention, qui ne peut intervenir qu’au plus tôt le lendemain de l’homologation. Seuls les mois complets comptent. Un salarié entré le 1er mars 2014 et dont le contrat prend fin le 31 août 2026 totalise 150 mois, soit 12 ans et 6 mois.
Certaines absences ne sont pas prises en compte dans l’ancienneté, ou seulement en partie, selon leur nature : arrêt maladie d’origine non professionnelle, congé sans solde, congé sabbatique. D’autres comptent intégralement, comme le congé de maternité ou l’arrêt pour accident du travail. Si votre parcours comporte des suspensions longues, vérifiez leur traitement dans votre convention collective avant d’utiliser le résultat, et corrigez la date d’entrée en conséquence.
Les formules Excel du tableur, cellule par cellule
Si vous préférez construire votre propre fichier, voici les formules utilisées dans l’onglet Calcul. Elles supposent la date d’entrée en B5, la date de rupture en B6, les salaires des mois 1 à 12 en B14:B25 (mois 1 = le plus récent), les primes annuelles en C14:C25 et le total de chaque mois en D14:D25.
| Calcul | Formule Excel |
|---|---|
| Ancienneté en mois complets (B28) | =DATEDIF(B5;B6+1; »m ») |
| Moyenne des 12 derniers mois (B31) | =SOMME(D14:D25)/NB(B14:B25) |
| Moyenne des 3 derniers mois (B32) | =(SOMME(B14:B16)+SOMME(C14:C16)*3/12)/3 |
| Salaire de référence (B33) | =MAX(B31;B32) |
| Indemnité légale (B34) | =ARRONDI(B33*(MIN(B28;120)/12/4+MAX(B28-120;0)/12/3);2) |
| Indemnité retenue (B36) | =MAX(B34;B7;B8) |
Deux points méritent attention. Le « +1 » ajouté à la date de rupture dans DATEDIF évite de perdre un mois : un contrat qui s’achève le 31 août couvre bien le mois d’août entier. Et la formule de l’indemnité découpe l’ancienneté en mois : les 120 premiers mois (10 ans) sont valorisés à 1/4, les suivants à 1/3, ce qui applique d’un coup le barème et le prorata des années incomplètes.
Exemples chiffrés pour tester le calcul
Les montants ci-dessous ont été vérifiés dans le tableur. Les deux premiers reprennent les exemples publiés par service-public.fr, ce qui vous permet de contrôler un fichier que vous auriez modifié.
| Situation | Salaire de référence | Ancienneté | Calcul | Indemnité minimale |
|---|---|---|---|---|
| Salarié à temps plein | 1 500 € | 3 ans et 6 mois | 1 500 × 1/4 × 3,5 | 1 312,50 € |
| Ancienneté supérieure à 10 ans | 1 500 € | 12 ans et 9 mois | 1 500 × 1/4 × 10 + 1 500 × 1/3 × 2,75 | 5 125,00 € |
| Exemple du tableur | 3 250 € | 12 ans et 6 mois | 3 250 × 1/4 × 10 + 3 250 × 1/3 × 2,5 | 10 833,33 € |
| Ancienneté de 20 ans | 3 000 € | 20 ans | 3 000 × 1/4 × 10 + 3 000 × 1/3 × 10 | 17 500,00 € |
| Moins d’un an | 2 000 € | 8 mois | 2 000 × 1/4 × 8/12 | 333,33 € |
Pour un salarié à temps partiel après une période à temps plein, le calcul se fait par tranche. Service-public.fr donne l’exemple d’un salarié resté 3 ans à temps plein puis 2 ans à mi-temps, avec 1 000 € de salaire moyen à mi-temps (2 000 € en équivalent temps plein) : (2 000 × 1/4 × 3) + (1 000 × 1/4 × 2) = 2 000 €.
Régime social et fiscal de l’indemnité en 2026
L’onglet Calcul ventile l’indemnité selon les règles de l’Urssaf et du Code général des impôts. Depuis le 1er septembre 2023, le régime social est le même que le salarié puisse ou non partir à la retraite. Les seuils 2026 reposent sur le plafond annuel de la Sécurité sociale (PASS), fixé à 48 060 €.
| Prélèvement | Part exonérée | Plafond 2026 |
|---|---|---|
| Cotisations sociales | Le plus élevé entre l’indemnité légale ou conventionnelle, la moitié de l’indemnité versée et le double de la rémunération brute de l’année précédente | 2 PASS, soit 96 120 € |
| CSG et CRDS | Le plus faible entre l’indemnité légale ou conventionnelle et la part exonérée de cotisations | Idem, sans abattement de 1,75 % sur la part soumise |
| Impôt sur le revenu (salarié ne pouvant pas toucher de pension de retraite) | L’indemnité légale ou conventionnelle en totalité ; au-delà, le plus élevé entre la moitié de l’indemnité et le double de la rémunération annuelle brute | 288 360 € pour la part au-delà du minimum |
| Impôt sur le revenu (salarié pouvant toucher une pension de retraite de base) | Aucune : imposable dès le premier euro | Sans objet |
| Contribution patronale spécifique | Due par l’employeur au taux de 40 % sur la part exonérée de cotisations | Taux relevé de 30 % à 40 % en 2026 |
Au-delà de 10 PASS (480 600 €), l’indemnité est soumise en totalité aux cotisations et à la CSG-CRDS. Le forfait social n’est pas dû sur l’indemnité de rupture conventionnelle individuelle. Le taux de 40 % s’applique aux ruptures dont le terme est postérieur au 1er janvier 2026.
Exemple : ce que coûte la rupture à l’employeur
Reprenons l’exemple du tableur : indemnité légale de 10 833,33 €, montant négocié de 15 000 €, rémunération brute de l’année précédente de 38 000 €. La part exonérée de cotisations est le plus élevé des trois seuils (10 833,33 €, 7 500 € ou 76 000 €), plafonné à l’indemnité elle-même : les 15 000 € sont exonérés de cotisations. La CSG-CRDS est due sur 4 166,67 €, soit la part qui dépasse l’indemnité légale. L’impôt sur le revenu ne s’applique pas si le salarié ne peut pas encore toucher sa retraite. L’employeur verse une contribution de 40 % × 15 000 € = 6 000 €, pour un coût total de 21 000 €.
Ce surcoût de 40 % pèse dans la négociation : chaque euro accordé au-dessus du minimum coûte 1,40 € à l’entreprise tant qu’il reste dans la part exonérée de cotisations. Le tableur affiche ce coût en dernière ligne, ce qui permet aux deux parties de raisonner sur le même chiffre pendant l’entretien.
Négocier au-dessus du minimum
Le minimum légal ou conventionnel n’est qu’un plancher. Le montant inscrit dans la convention se négocie lors du ou des entretiens préalables à la signature, et la part qui dépasse le minimum est appelée indemnité supra-légale. Les arguments habituels du salarié tiennent à la situation de chaque partie :
- l’initiative de la rupture : un employeur qui souhaite le départ du salarié accepte plus facilement un montant supérieur ;
- le coût d’une autre voie pour l’entreprise : préavis, procédure de licenciement, risque de contentieux ;
- la durée prévisible de recherche d’emploi du salarié, au regard de son âge et de son métier ;
- les droits non pris en compte par le minimum : clause de non-concurrence, prime d’objectifs en cours d’année.
Gardez en tête qu’une indemnité supra-légale élevée allonge le délai avant le premier versement de l’allocation chômage, car France Travail applique un différé d’indemnisation spécifique calculé sur la part qui dépasse le minimum. Saisissez le montant négocié en cellule B8 : le tableur affiche un avertissement s’il est inférieur au minimum, car l’administration refuserait alors l’homologation.
Ce que le tableur ne fait pas
Un tableur applique une formule ; il ne tranche pas les questions de droit qui se posent en amont. Vérifiez les points suivants avant de vous fier au résultat :
- la convention collective applicable et sa propre formule d’indemnité de licenciement, souvent plus favorable pour les cadres ou au-delà d’un certain âge ;
- le traitement des périodes d’absence dans l’ancienneté ;
- les éléments de salaire à inclure : avantages en nature, heures supplémentaires, primes sur objectifs ;
- le montant net perçu par le salarié, qui dépend des cotisations et de la CSG-CRDS réellement dues ;
- les autres sommes du solde de tout compte (congés payés non pris, prorata de 13e mois), qui s’ajoutent à l’indemnité.
Pour une estimation officielle du minimum, le ministère du Travail propose un simulateur sur code.travail.gouv.fr, limité aux CDI à temps plein. Comparer son résultat avec celui du tableur est une bonne façon de repérer une erreur de saisie.
Le calendrier de la rupture conventionnelle
La date de rupture conditionne l’ancienneté, donc le montant. Elle se déduit des délais légaux de la procédure, qui ne comporte pas de préavis :
- un ou plusieurs entretiens entre l’employeur et le salarié, qui peut se faire assister ;
- la signature de la convention, avec remise d’un exemplaire au salarié ;
- un délai de rétractation de 15 jours calendaires, qui commence le lendemain de la signature ;
- la demande d’homologation sur le téléservice TéléRC, puis un délai d’instruction de 15 jours ouvrables pour la DDETS, dont le silence vaut homologation ;
- la rupture du contrat, au plus tôt le lendemain de l’homologation, et la remise du certificat de travail, de l’attestation France Travail et du reçu pour solde de tout compte.
Comptez environ un mois et demi entre la signature et la fin du contrat. Pendant ce temps, le salarié continue de travailler normalement. Un salarié protégé suit une procédure distincte, avec autorisation de l’inspecteur du travail.
Questions fréquentes
Comment calculer l’indemnité de rupture conventionnelle dans Excel ?
Calculez l’ancienneté en mois avec DATEDIF, faites les deux moyennes de salaire (12 mois et 3 mois avec primes proratisées), gardez la plus haute avec MAX, puis appliquez =S*(MIN(mois;120)/12/4+MAX(mois-120;0)/12/3). Le tableur à télécharger en haut de page contient déjà ces formules.
Quelle est la formule pour calculer l’indemnité de rupture conventionnelle ?
L’indemnité minimale est égale à 1/4 de mois de salaire de référence par année d’ancienneté pour les 10 premières années, puis à 1/3 de mois par année au-delà. Les mois d’une année incomplète comptent au prorata. Si la convention collective prévoit plus, son montant s’applique.
Comment calculer l’indemnité avec un simulateur ?
Le simulateur officiel de code.travail.gouv.fr demande la convention collective, les dates d’entrée et de sortie et les derniers salaires bruts. Il ne traite que les CDI à temps plein et n’intègre pas les alternances de temps plein et de temps partiel. Pour ces cas, le calcul par tranche du tableur est plus adapté.
Quelle indemnité pour 20 ans d’ancienneté ?
Pour 20 ans, l’indemnité légale minimale représente 10 × 1/4 + 10 × 1/3, soit environ 5,83 mois de salaire de référence. Avec un salaire de référence de 3 000 € brut, le minimum atteint 17 500 €. Une convention collective peut prévoir davantage, en particulier pour les cadres.
L’indemnité de rupture conventionnelle se calcule-t-elle en brut ou en net ?
Le calcul se fait sur les salaires bruts. L’indemnité obtenue est elle aussi un montant brut, mais la part exonérée de cotisations ne supporte pas de cotisations salariales. Dans l’exemple du tableur, seule la CSG-CRDS sur 4 166,67 € vient réduire les 15 000 € versés au salarié.
Peut-on faire une rupture conventionnelle avec moins de 8 mois d’ancienneté ?
Oui. La condition de 8 mois vaut pour l’indemnité de licenciement, pas pour la rupture conventionnelle. L’indemnité spécifique est due quelle que soit l’ancienneté, au prorata des mois travaillés. Elle reste impossible pendant la période d’essai et pour un CDD.
L’indemnité de rupture conventionnelle ouvre-t-elle droit au chômage ?
La rupture conventionnelle homologuée permet de percevoir l’allocation d’aide au retour à l’emploi si les conditions de durée de travail sont remplies. L’indemnité elle-même ne réduit pas le montant de l’allocation, mais sa part supra-légale retarde le premier paiement par le jeu du différé spécifique.
Pour compléter votre préparation, consultez aussi notre guide du calcul du salaire brut en net, les règles du maintien de salaire en arrêt maladie si un arrêt a précédé la rupture, et notre article sur le licenciement économique et le CSP pour comparer avec les autres modes de rupture.
Sources
- Code du travail, articles L1237-11 à L1237-16, L3123-5, R1234-2 et R1234-4 (Légifrance).
- Service-public.fr : « Comment calculer l’indemnité spécifique de rupture conventionnelle ? » et « Indemnité de licenciement du salarié en CDI », vérifiés en juin 2026.
- Urssaf : « Les indemnités de rupture conventionnelle », mise à jour du 13 juillet 2026.
- Code général des impôts, article 80 duodecies.