Un chéquier existe en trois formats : classique (talon à gauche, le carnet s’ouvre comme un livre), portefeuille (talon en haut, carnet plus court qui se glisse dans un portefeuille) et correspondance (deux talons, réservé en pratique aux professionnels). Quel que soit le format, la formule de chèque elle-même a une taille fixe : 175 mm de long sur 80 mm de haut, imposée par la norme française NF K11-111 pour permettre le traitement automatique des chèques. Le format se choisit à l’ouverture du compte et peut être modifié lors d’une nouvelle commande, en agence ou depuis l’espace client.
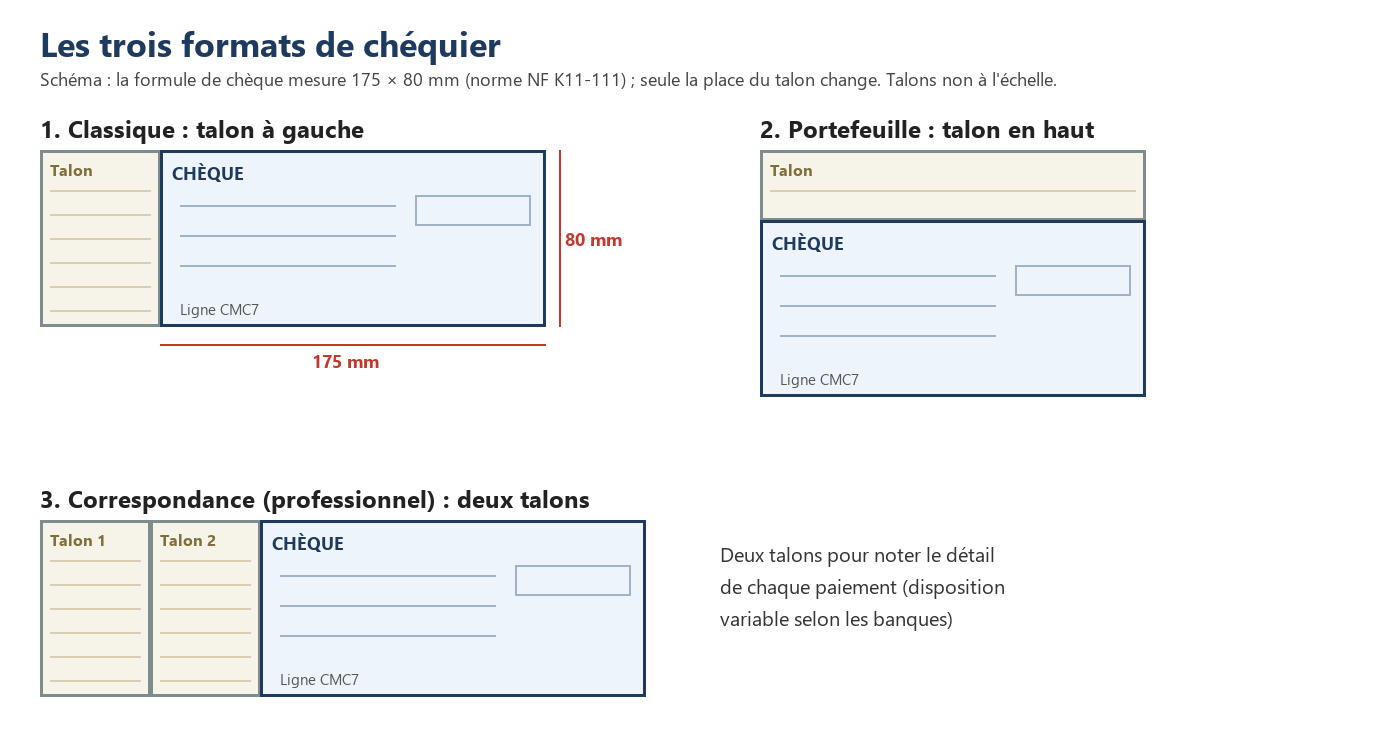
Les trois formats de chéquier comparés
La différence entre les formats tient à la position du talon, la partie qui reste dans le carnet quand vous détachez le chèque et sur laquelle vous notez la date, le montant et le bénéficiaire. Cette position change l’encombrement du carnet et le confort d’écriture, pas la valeur ni le traitement du chèque.
| Chéquier classique | Chéquier portefeuille | Chéquier correspondance | |
|---|---|---|---|
| Position du talon | À gauche du chèque | Au-dessus du chèque | Deux talons à gauche |
| Ouverture | De droite à gauche, comme un livre | De bas en haut | Comme un livre, carnet plus large |
| Encombrement | Long et étroit | Plus court, plus haut | Le plus grand des trois |
| Usage type | Poche intérieure de veste, sacoche | Portefeuille, sac à main, porte-chéquier compact | Bureau, comptabilité d’entreprise |
| Gauchers | Moins pratique (le talon gêne la main) | Pratique pour gauchers et droitiers | Moins pratique |
| Public | Particuliers et professionnels | Particuliers et professionnels | Professionnels, selon l’offre de la banque |
Les dimensions extérieures des carnets (avec talons et couverture) ne sont pas normalisées et varient légèrement d’une banque à l’autre. Si vous achetez un porte-chéquier, vérifiez qu’il est prévu pour le bon format : les fabricants distinguent toujours les modèles « classique » et « portefeuille ».
Le chéquier classique
C’est le format historique, encore proposé par défaut dans de nombreuses banques. Le talon se trouve à gauche du chèque, sur toute sa hauteur, ce qui laisse de la place pour noter le détail de chaque paiement. Le carnet est long et étroit, adapté à une poche intérieure de veste ou à une sacoche. Son principal défaut concerne les gauchers : la main repose sur le talon et la reliure en écrivant. Il reste le format le plus courant sur les chéquiers professionnels de base.
Le chéquier portefeuille
Le talon est placé au-dessus du chèque, et le carnet s’ouvre vers le haut. Moins long que le modèle classique, il se range facilement dans un portefeuille ou un sac. La formule de chèque garde exactement les mêmes dimensions (175 x 80 mm) ; seul le talon, moins grand, laisse moins de place pour vos notes. Gauchers et droitiers écrivent avec le même confort, ce qui explique son succès auprès des particuliers. Plusieurs banques le proposent aussi aux comptes professionnels.
Le chéquier correspondance
Ce format comporte deux talons, ou un talon plus large, pour consigner davantage d’informations sur chaque règlement : numéro de facture, fournisseur, imputation comptable. Il sert surtout aux entreprises qui paient encore des fournisseurs par chèque et doivent rapprocher chaque paiement de leur comptabilité. Plus encombrant, il reste au bureau, rangé avec les pièces comptables du mois. Toutes les banques ne le proposent pas ; demandez-le à votre conseiller si vous émettez plusieurs chèques par semaine.
Les dimensions d’un chèque : ce que dit la norme
La formule de chèque payable en France obéit à la norme AFNOR NF K11-111 (« Formule de chèque payable en France »). Elle fixe la taille du chèque à 175 x 80 mm, et l’emplacement des zones à remplir. Les chèques de banque, émis par la banque elle-même pour garantir un paiement important, ont les mêmes dimensions. Ce format permet aux machines de lire la ligne CMC7, la série de caractères magnétiques imprimée en bas du chèque, qui contient le numéro du chèque et les coordonnées du compte. Les éléments de sécurité (papier spécifique, fond de sécurité) sont intégrés à la formule par l’imprimeur de la banque.
Conséquence pratique : vous ne pouvez pas faire imprimer vous-même des chèques sur papier libre. Seule la banque délivre des formules de chèques. Les entreprises qui émettent des chèques en série utilisent des lettres-chèques, des formules intégrées à un courrier, imprimées selon les recommandations du CFONB (Comité français d’organisation et de normalisation bancaires) et fournies ou agréées par la banque.
Le chéquier professionnel : ce qui change
Un compte professionnel donne en principe accès à un chéquier, aux mêmes formats que pour un particulier. Les différences portent sur les informations imprimées, le volume et les règles d’usage propres à l’entreprise.
- Titulaire : le nom imprimé est la dénomination de la société, ou le nom de l’entrepreneur individuel accompagné de la mention « EI ».
- Adresse : celle du siège social ou de domiciliation déclarée à la banque. Pensez à commander un nouveau chéquier après un transfert de siège.
- Signataires : le dirigeant, ou toute personne à qui il a donné procuration sur le compte. La banque ne paie que les chèques signés par une personne dont elle connaît le pouvoir : déclarez-lui chaque changement de dirigeant ou de mandataire.
- Volume : les banques proposent souvent des carnets plus fournis ou des envois groupés aux entreprises qui émettent beaucoup de chèques.
- Coût : la délivrance du chéquier est souvent gratuite, mais l’envoi à domicile en recommandé ou les formats spéciaux peuvent être facturés selon la grille tarifaire de la banque.
Certaines banques en ligne et néobanques ne fournissent pas de chéquier, ou seulement sur certaines offres. Si votre activité reçoit ou émet des chèques (loyers, administrations, clients âgés), vérifiez ce point avant d’ouvrir votre compte, par exemple en lisant notre avis sur le compte pro Qonto ou celui sur l’offre Société Générale Pro.
Les mentions obligatoires d’un chèque
L’article L131-2 du Code monétaire et financier énumère les mentions qu’un chèque doit comporter. Les formules préimprimées par la banque en contiennent déjà une partie ; vous complétez le reste au moment de payer.
| Mention | Préimprimée | À compléter |
|---|---|---|
| Le mot « chèque » dans le texte du titre | Oui | Non |
| L’ordre pur et simple de payer une somme déterminée | Formule « Payez contre ce chèque » | Montant en chiffres et en lettres |
| Le nom de la banque qui doit payer (le tiré) | Oui | Non |
| Le lieu de paiement | Oui (agence) | Non |
| La date et le lieu de création | Non | Oui |
| La signature du tireur | Non | Oui, manuscrite |
Le nom du bénéficiaire n’est pas exigé par cet article, mais un chèque sans bénéficiaire peut être rempli par n’importe qui : indiquez-le toujours. En cas de différence entre le montant en chiffres et le montant en lettres, c’est la somme en lettres qui vaut. Une entreprise peut apposer son cachet d’entreprise à côté de la signature, mais le cachet ne remplace jamais la signature du titulaire ou du mandataire.
Commander ou changer de format de chéquier
- À l’ouverture du compte : précisez le format souhaité (classique ou portefeuille) et, pour un compte professionnel, si vous avez besoin d’un chéquier correspondance.
- Depuis l’espace client ou l’application : la plupart des banques permettent de commander un chéquier et de choisir son format en ligne ; le changement s’applique au carnet suivant.
- En agence ou auprès du conseiller : utile pour un format spécial ou des lettres-chèques ; certaines banques facturent les opérations faites par un conseiller quand elles existent en ligne.
- Retrait ou envoi : le chéquier est remis en agence ou envoyé à l’adresse du titulaire, souvent en recommandé.
Le renouvellement est généralement automatique : la banque envoie un nouveau carnet quand le précédent arrive à ses dernières formules. Une banque peut refuser de délivrer un chéquier, notamment en cas d’incident de paiement, à condition de motiver sa décision (article L131-71 du Code monétaire et financier). Elle peut aussi demander la restitution des formules non utilisées en cas d’interdiction bancaire, et toujours lors de la clôture du compte.
Bien utiliser le chéquier de l’entreprise
Les chèques délivrés par les banques sont prébarrés et non endossables : ils ne peuvent être encaissés que par le bénéficiaire désigné, sur un compte bancaire. Le bénéficiaire dispose de 8 jours pour présenter le chèque au paiement, mais la banque le paie en pratique jusqu’à l’expiration d’un délai d’un an et huit jours après sa date d’émission. Émettre un chèque sans provision suffisante expose à une interdiction d’émettre des chèques pendant 5 ans, sauf régularisation. L’opposition n’est admise qu’en cas de perte, de vol, d’utilisation frauduleuse du chèque ou de procédure collective du bénéficiaire.
Pour la comptabilité, notez chaque chèque émis sur le talon et enregistrez-le dès l’émission, et non à l’encaissement : un chèque en circulation pèse déjà sur votre trésorerie. Notre guide de la comptabilité de trésorerie détaille le rapprochement bancaire. Conservez le chéquier dans un lieu fermé, séparé des documents d’identité de l’entreprise et de son cachet.
Questions fréquentes
Quels sont les deux types de chéquier ?
Les deux formats proposés par toutes les banques sont le chéquier classique, avec un talon à gauche, et le chéquier portefeuille, avec un talon en haut. Un troisième format, le chéquier correspondance à deux talons, est surtout destiné aux professionnels. La formule de chèque mesure 175 x 80 mm dans les trois cas ; seuls le talon et l’encombrement du carnet changent.
Quel est le format d’un chèque ?
Un chèque payable en France mesure 175 mm de long et 80 mm de haut, selon la norme NF K11-111. Cette taille est la même pour les chèques de particuliers, les chèques professionnels et les chèques de banque. Elle garantit la lecture automatique de la ligne CMC7 imprimée en bas du chèque, qui identifie le compte et le numéro de la formule.
Peut-on changer le format de son chéquier ?
Oui. Le changement se demande lors de la commande du prochain carnet, depuis l’espace client de la banque, par téléphone ou en agence. Le nouveau format s’applique au chéquier suivant ; les formules déjà en votre possession restent valables. Pour un compte professionnel, le passage à un chéquier correspondance dépend de l’offre de votre banque.
Un chéquier professionnel a-t-il une date d’expiration ?
Non, un chéquier n’expire pas : ses formules restent utilisables tant que le compte est ouvert. Après un changement d’adresse du siège ou de dénomination, commandez toutefois un nouveau carnet pour que les informations imprimées restent exactes. C’est le chèque émis qui a une durée de validité, d’un an et huit jours après sa date.
Sources
- Code monétaire et financier : articles L131-2 (mentions du chèque), L131-32 (délai de présentation), L131-35 (opposition), L131-59 (prescription), L131-71 (délivrance des formules), L131-73 (interdiction bancaire).
- Norme AFNOR NF K11-111 « Formule de chèque payable en France » ; recommandations du CFONB sur les lettres-chèques.