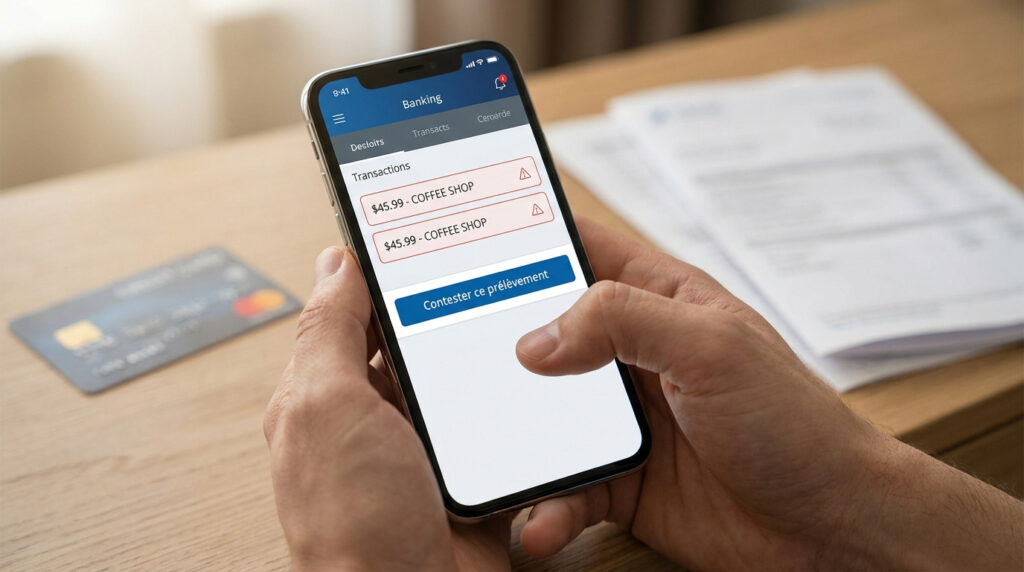
Pour contester un double prélèvement, vérifiez d’abord que les deux débits sont bien passés (et pas seulement « en attente »), demandez le remboursement au commerçant ou au créancier, puis, faute de réponse rapide, adressez une réclamation écrite à votre banque. Le second débit n’a pas été autorisé : vous disposez de 13 mois après la date du débit pour le contester, et la banque doit en principe vous rembourser au plus tard à la fin du premier jour ouvrable suivant votre signalement. Pour un prélèvement SEPA, vous pouvez même obtenir un remboursement sans justification pendant 8 semaines.
La démarche varie selon le moyen de paiement (carte, prélèvement, retrait au distributeur) et selon que le commerçant coopère ou non. Voici les délais, les étapes et les recours.
Délais et règles de remboursement selon le moyen de paiement
Le Code monétaire et financier fixe des règles différentes selon que l’opération est autorisée, non autorisée ou mal exécutée. Un débit en double relève en pratique des deux dernières catégories : vous avez consenti à un paiement, pas à deux.
| Situation | Délai pour contester | Remboursement |
|---|---|---|
| Paiement par carte débité deux fois | Sans tarder, et au plus tard 13 mois après le débit (70 jours hors Espace économique européen, extensible à 120 jours par contrat) | Immédiat, au plus tard fin du 1er jour ouvrable suivant le signalement, sauf soupçon de fraude de votre part |
| Prélèvement SEPA présenté deux fois | 8 semaines après le débit, sans avoir à se justifier | Sous 10 jours ouvrables après la demande |
| Prélèvement contesté après 8 semaines | Jusqu’à 13 mois, s’il est jugé non autorisé | Selon les règles des opérations non autorisées |
| Retrait au distributeur débité deux fois | 13 mois (opération mal exécutée) | Après vérification du journal du distributeur |
Le délai de 13 mois ne court que si la banque vous a fourni l’information sur l’opération, par votre relevé ou votre application. N’attendez pas pour autant : plus la réclamation est rapide, plus la régularisation est simple, en particulier quand le commerçant n’a pas encore reçu les fonds.
Étape 1 : vérifier qu’il s’agit d’un vrai double débit
Beaucoup de « doubles prélèvements » n’en sont pas. Avant toute démarche, ouvrez le détail des opérations dans votre application bancaire et contrôlez ces points :
- Opération en attente : une ligne marquée « en cours » ou « en attente » peut correspondre à une demande d’autorisation qui disparaîtra. C’est fréquent aux pompes à essence automatiques, à l’hôtel ou en location de voiture, où un montant est bloqué avant le débit définitif.
- Dates de valeur : deux lignes identiques à des dates différentes peuvent correspondre à deux achats réels (abonnement mensuel, deux passages en caisse).
- Libellé : un même commerçant peut apparaître sous deux noms (enseigne et société d’exploitation).
- Remboursement automatique : certains commerçants détectent l’erreur et recréditent sous quelques jours ; vérifiez qu’un crédit n’est pas déjà arrivé.
Si les deux débits sont définitifs, rassemblez les preuves : ticket de caisse ou facture unique, capture d’écran des deux lignes, confirmation de commande, échange avec le vendeur. Notez les dates, montants et références : elles serviront à chaque étape.
Étape 2 : demander le remboursement au commerçant ou au créancier
Le commerçant peut annuler le second débit directement depuis son terminal ou son interface de paiement, ce qui évite toute procédure bancaire. Contactez-le par écrit (courriel, formulaire, messagerie du site) en joignant la preuve du paiement unique et en indiquant le montant à recréditer. Pour un prélèvement présenté deux fois par un fournisseur (énergie, téléphone, assurance), le service client peut émettre un remboursement par virement ou imputer la somme sur la prochaine facture : demandez de préférence un remboursement, qui laisse une trace claire.
Fixez un délai raisonnable, de l’ordre d’une semaine. Sans réponse ou en cas de refus, passez à la banque : la démarche auprès du commerçant n’est pas une condition légale de votre droit au remboursement, et vos 13 mois continuent de courir.
Étape 3 : contester auprès de votre banque
Adressez votre contestation par écrit : formulaire de contestation dans l’espace client, messagerie sécurisée ou lettre recommandée à votre agence. Indiquez l’opération contestée (date, montant, libellé), expliquez qu’il s’agit d’un doublon et joignez vos pièces. La suite dépend du moyen de paiement.
Paiement par carte débité deux fois
La banque traite le second débit comme une opération non autorisée ou mal exécutée. L’article L133-18 du Code monétaire et financier l’oblige à rembourser immédiatement, et au plus tard à la fin du premier jour ouvrable suivant votre signalement, sauf si elle a de bonnes raisons de soupçonner une fraude de votre part, qu’elle doit alors signaler à la Banque de France. Elle se retourne ensuite contre la banque du commerçant via les règles du réseau de carte (Visa, Mastercard…), qui prévoient un motif de rétrofacturation pour les transactions traitées en double. Certaines banques recréditent d’abord à titre provisoire puis confirment après l’enquête.
Prélèvement SEPA prélevé deux fois
Pour un prélèvement SEPA autorisé par un mandat, vous pouvez demander le remboursement sans motif pendant 8 semaines à compter du débit (article L133-25). La banque rembourse dans les 10 jours ouvrables suivant la demande ou justifie son refus. C’est la voie la plus simple pour un doublon récent. Il est impossible de faire opposition à un prélèvement déjà passé ; en revanche, vous pouvez révoquer le mandat ou faire opposition aux prélèvements futurs d’un créancier si les erreurs se répètent. Au-delà de 8 semaines, la contestation reste possible jusqu’à 13 mois, mais le débit doit alors être considéré comme non autorisé, ce que la banque appréciera. Nos guides sur le délai de remboursement SEPA et le prélèvement SEPA inconnu détaillent ces cas.
Retrait au distributeur compté deux fois
Un retrait débité deux fois, ou un débit sans remise des billets, se conteste comme une opération mal exécutée. Signalez-le rapidement à votre banque avec la date, l’heure et l’adresse du distributeur. La banque interroge l’établissement propriétaire de l’automate, qui vérifie le journal électronique et le comptage de la cassette de billets. Ce contrôle prend souvent plus de temps qu’un remboursement de paiement par carte, car il suppose l’arrêté de caisse de l’appareil. Conservez le ticket du retrait s’il a été imprimé.
Si la banque refuse ou ne répond pas
Pour une réclamation portant sur un service de paiement, la banque doit répondre sur tous les points soulevés dans un délai de 15 jours ouvrables (article L133-45). Dans des situations exceptionnelles, elle peut envoyer une réponse d’attente motivée, mais la réponse définitive doit intervenir au plus tard 35 jours ouvrables après la réception de la réclamation.
- Si l’agence ne règle pas le litige, écrivez au service réclamations de la banque, dont les coordonnées figurent dans vos conditions générales et sur vos relevés.
- En cas de refus ou d’absence de réponse satisfaisante, saisissez le médiateur bancaire de votre établissement. La saisine est gratuite et se fait en ligne ou par courrier, après une réclamation écrite préalable.
- Le médiateur rend une proposition de solution, en principe dans les 90 jours suivant la réception du dossier complet. Vous restez libre de l’accepter ou de saisir ensuite le tribunal.
Pour une carte, la rétrofacturation auprès du réseau est un levier complémentaire si le contrat carte la prévoit : la demande passe par votre banque et le remboursement n’est pas automatique, mais un doublon prouvé par un ticket unique fait partie des dossiers les plus simples à défendre.
Éviter les doubles paiements
Quelques habitudes limitent le risque. Sur internet, ne cliquez qu’une fois sur le bouton de paiement et n’actualisez pas la page pendant la validation 3D Secure ; si une erreur s’affiche, vérifiez votre application bancaire avant de recommencer. Au terminal de paiement, attendez le ticket ou l’affichage « paiement accepté » avant de représenter la carte. Activez les notifications de paiement de votre application pour repérer un doublon le jour même. Pour une entreprise, rapprocher chaque mois les relevés et les factures fournisseurs permet de détecter les prélèvements présentés deux fois avant l’expiration du délai de 8 semaines, surtout si votre compte professionnel est lié à une domiciliation bancaire qui reçoit de nombreux prélèvements.
Questions fréquentes
Comment faire si j’ai un double prélèvement ?
Vérifiez que les deux débits sont définitifs, demandez au commerçant ou au créancier d’annuler le second, puis contestez par écrit auprès de votre banque si rien ne bouge. Pour un prélèvement SEPA de moins de 8 semaines, la demande de remboursement suffit, sans justification. Pour une carte, vous avez 13 mois.
Est-il possible de faire opposition à un prélèvement déjà effectué ?
Non, l’opposition et la révocation ne valent que pour l’avenir : elles doivent être faites au plus tard la veille de l’échéance. Pour un prélèvement déjà débité, la bonne démarche est la demande de remboursement, inconditionnelle pendant 8 semaines, puis possible jusqu’à 13 mois si le prélèvement n’était pas autorisé.
Que faire si un montant a été débité deux fois sur ma carte ?
Signalez le doublon à votre banque avec la preuve du paiement unique. Le second débit est une opération que vous n’avez pas autorisée : la banque doit le rembourser au plus tard à la fin du premier jour ouvrable suivant le signalement, sauf soupçon de fraude, puis se retourner contre la banque du commerçant.
Comment annuler un double paiement ?
Le plus rapide reste l’annulation par le commerçant, qui peut rembourser la transaction en double depuis son système d’encaissement. À défaut, la contestation bancaire produit le même effet. Évitez de faire opposition à votre carte pour un simple doublon : elle bloquerait la carte sans annuler le débit déjà passé.
Sources
- Code monétaire et financier, articles L133-18, L133-24, L133-25 et L133-45 (Légifrance).
- Service-public.fr, fiches « Prélèvement bancaire » et « Contester une opération figurant sur son relevé de compte ».
- Institut national de la consommation, « Comment contester une opération de paiement par carte bancaire ? ».
- La finance pour tous, « La rétrofacturation (ou chargeback) » ; Banque de France, « Que faire en cas de litige avec sa banque ? ».