Pour faire le bilan financier d’une association sur Excel, il suffit d’un tableur organisé en trois parties : un journal où l’on saisit chaque recette et chaque dépense, un compte de résultat qui totalise les charges et les produits de l’année, et un bilan qui présente ce que possède l’association (actif) et d’où viennent ses ressources (passif). Nous vous proposons ci-dessous un modèle Excel gratuit qui fait les calculs automatiquement, puis la méthode pour le remplir et le présenter en assemblée générale.
Télécharger le modèle Excel gratuit
Télécharger le modèle de bilan financier d’association (Excel, .xlsx)
Le fichier fonctionne avec Excel, LibreOffice Calc et Google Sheets. Il contient quatre onglets :
| Onglet | Rôle | À remplir |
|---|---|---|
| Mode d’emploi | Explique l’utilisation du fichier | Rien |
| Journal | Liste chronologique de toutes les recettes et dépenses | Date, libellé, type, catégorie (liste déroulante), montant, moyen de paiement, numéro de pièce |
| Compte de résultat | Total des charges et des produits par catégorie, résultat de l’exercice | Rien : tout est calculé à partir du journal |
| Bilan | Actif et passif à la date de clôture, avec un contrôle d’équilibre | Immobilisations, créances, trésorerie, dettes, fonds associatifs |
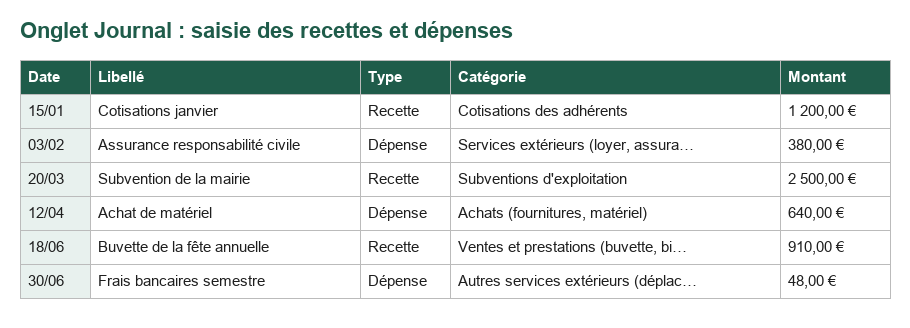
Des lignes d’exemple sont déjà saisies dans le journal pour montrer le fonctionnement : supprimez-les avant de commencer. Les cellules sur fond vert clair sont celles à remplir.
Bilan, compte de résultat, rapport financier : de quoi parle-t-on ?
On parle souvent de « bilan financier » pour désigner l’ensemble des comptes annuels d’une association. En réalité, trois documents se complètent :
| Document | Ce qu’il montre | Période |
|---|---|---|
| Compte de résultat | Ce que l’association a dépensé (charges) et encaissé (produits) ; la différence donne un excédent ou un déficit | L’exercice entier (souvent l’année civile ou la saison) |
| Bilan | Le patrimoine : ce que l’association possède (actif) et ses ressources et dettes (passif) | Une photographie à la date de clôture |
| Rapport financier | Le commentaire du trésorier : faits marquants, évolution par rapport à l’année précédente, budget prévisionnel | Présenté en assemblée générale |
Le bilan financier est-il obligatoire pour une association ?
Une petite association n’a pas d’obligation légale générale de tenir une comptabilité selon un formalisme précis. Plusieurs situations rendent toutefois des comptes indispensables :
- Les statuts prévoient presque toujours que le trésorier présente les comptes à l’assemblée générale, qui les approuve.
- Les subventions : toute association qui reçoit une subvention affectée à un projet doit en rendre compte au financeur, par un compte rendu financier.
- Au-delà de 153 000 € de subventions publiques ou de dons par an, l’association doit établir des comptes annuels (bilan, compte de résultat, annexe), nommer un commissaire aux comptes et publier ses comptes.
- Les associations employeuses, fiscalisées ou exerçant une activité économique ont des obligations comptables et fiscales renforcées.
Les comptes établis de façon réglementaire suivent le plan comptable des associations (règlement ANC n° 2018-06). Le modèle Excel proposé ici reprend ses grandes catégories, dans une version simplifiée adaptée aux petites structures.
Comment faire le bilan financier d’une association sur Excel
Étape 1 : rassembler les pièces
Relevés bancaires de l’exercice, factures, tickets, reçus de cotisations, notifications de subventions, contrats. Chaque mouvement d’argent doit pouvoir être justifié par une pièce, que vous numérotez dans l’ordre.
Classez les pièces par mois ou dans l’ordre des relevés bancaires, et notez sur chacune son numéro, que vous reporterez dans la colonne « N° pièce » du journal. En cas de contrôle d’un financeur ou de question en assemblée générale, vous retrouverez ainsi chaque justificatif en quelques secondes. Pour les dépenses payées en espèces, demandez systématiquement un reçu.
Étape 2 : saisir le journal
Dans l’onglet Journal, une ligne par opération : date, libellé clair, type (recette ou dépense), catégorie et montant. La catégorie est la donnée la plus importante, car c’est elle qui alimente le compte de résultat.
Saisissez de préférence au fil de l’eau, une fois par semaine ou par mois, plutôt qu’en fin d’année. Un remboursement de frais avancés par un bénévole s’enregistre comme une dépense de la catégorie correspondante, avec la note de frais en pièce justificative. Une cotisation encaissée pour plusieurs personnes peut figurer sur une seule ligne si le détail est conservé dans le fichier des adhérents.
Étape 3 : vérifier avec la banque
Comparez le total des recettes et des dépenses enregistrées avec les mouvements du relevé bancaire. Un écart signale un oubli, un doublon ou une opération en attente. Ce rapprochement bancaire est le contrôle le plus utile pour fiabiliser les comptes.
En pratique, partez du solde bancaire au début de l’exercice, ajoutez les recettes du journal, retirez les dépenses : vous devez retrouver le solde de fin d’exercice indiqué sur le relevé. Les écarts viennent souvent d’un chèque émis mais pas encore encaissé, de frais bancaires oubliés ou d’un virement saisi deux fois.
Étape 4 : lire le compte de résultat
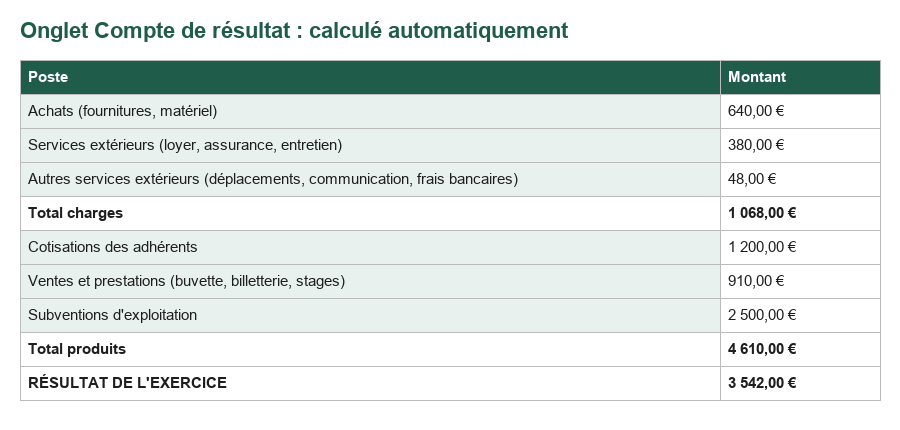
L’onglet se remplit seul. Le résultat de l’exercice est positif en cas d’excédent, négatif en cas de déficit. Vous pouvez y mentionner, à titre d’information, les contributions volontaires en nature : heures de bénévolat valorisées, salle prêtée gratuitement par la mairie.
Comparez chaque ligne avec l’année précédente et avec le budget voté : une hausse des achats ou une subvention en baisse se repère immédiatement. Ce sont ces écarts que le trésorier devra expliquer devant les adhérents.
Étape 5 : établir le bilan
Renseignez l’actif et le passif à la date de clôture. Le résultat de l’exercice est repris automatiquement au passif. Une cellule de contrôle doit afficher zéro : si ce n’est pas le cas, l’actif et le passif ne sont pas équilibrés et une donnée manque.
Les disponibilités correspondent au solde des comptes bancaires et de la caisse à la date de clôture. Les fonds associatifs reprennent ceux du bilan précédent, augmentés ou diminués du résultat de l’année précédente selon le vote de l’assemblée générale. Pour une première année, ils sont égaux à zéro, sauf apport initial.
Que mettre à l’actif et au passif ?
| Actif (ce que l’association possède) | Passif (d’où viennent ses ressources) |
|---|---|
| Immobilisations : matériel, véhicule, mobilier, après amortissement | Fonds associatifs et réserves accumulés au fil des exercices |
| Stocks : marchandises de la buvette, produits destinés à la vente | Résultat de l’exercice (excédent ou déficit) |
| Créances : cotisations ou subventions dues mais pas encore versées | Fonds dédiés : subventions reçues pour un projet pas encore réalisé |
| Disponibilités : solde des comptes bancaires et de la caisse | Dettes fournisseurs, sociales et fiscales |
| Charges payées d’avance pour l’exercice suivant | Produits encaissés d’avance (cotisations de la saison suivante) |
Exemple chiffré : une petite association sportive
Voici un exemple simplifié, représentatif d’un club local, pour visualiser le résultat.
| Charges | Montant | Produits | Montant |
|---|---|---|---|
| Achats de matériel | 640 € | Cotisations | 1 200 € |
| Assurance | 380 € | Buvette de la fête annuelle | 910 € |
| Frais bancaires | 48 € | Subvention municipale | 2 500 € |
| Total charges | 1 068 € | Total produits | 4 610 € |
Le résultat est un excédent de 3 542 €. Au bilan, si l’association détient 4 200 € sur son compte et 500 € de matériel, avec des fonds associatifs de 1 158 € issus des années précédentes, l’actif (4 700 €) égale bien le passif (1 158 € de fonds associatifs + 3 542 € de résultat). Si la subvention de 2 500 € finançait un projet prévu l’année suivante, la part non utilisée irait en fonds dédiés plutôt qu’en résultat.
Présenter le bilan en assemblée générale
- Imprimez ou projetez le compte de résultat et le bilan, en comparant avec l’année précédente.
- Expliquez les écarts importants : une subvention nouvelle, une dépense exceptionnelle.
- Présentez le budget prévisionnel de l’exercice suivant.
- Faites voter l’approbation des comptes et l’affectation du résultat (mise en réserve d’un excédent, par exemple).
- Consignez le vote dans le procès-verbal de l’assemblée.
Transmettez les documents avec la convocation, ou tenez-les à disposition des adhérents avant la réunion : les questions seront plus précises et le vote plus rapide.
Excel ou logiciel de comptabilité pour association ?
Excel convient aux associations qui gèrent quelques dizaines d’opérations par mois. Au-delà, ou si l’association emploie des salariés, un logiciel dédié devient plus sûr : il évite les erreurs de formule, gère les rapprochements bancaires et produit des comptes conformes au plan comptable associatif.
| Outil | Type | Pour qui |
|---|---|---|
| Excel, LibreOffice Calc, Google Sheets | Tableur, gratuit ou déjà installé | Petites associations, comptabilité simple |
| Paheko (anciennement Garradin) | Logiciel libre de gestion d’association, comptabilité incluse | Associations qui veulent un outil gratuit et complet |
| Basicompta | Logiciel de comptabilité en ligne pour associations | Trésoriers bénévoles qui veulent une saisie guidée |
| Logiciels de gestion associative payants | Adhésions, paiements, comptabilité, communication | Associations plus importantes, avec plusieurs gestionnaires |
Les fonctionnalités et conditions de ces outils évoluent : vérifiez-les sur leur site avant de choisir. Si votre association est domiciliée et reçoit son courrier administratif à une adresse dédiée, conservez-y aussi les pièces comptables originales pendant la durée légale. Voyez notre article sur la domiciliation d’une association.
Questions fréquentes
Quelle est la différence entre un bilan et un compte de résultat ?
Le compte de résultat retrace l’activité de l’année (ce qui a été dépensé et encaissé). Le bilan décrit le patrimoine à une date donnée (ce que l’association possède et ce qu’elle doit).
Les deux sont liés : le résultat du compte de résultat est reporté au passif du bilan.
À quelle fréquence établir le bilan ?
Une fois par exercice, à sa date de clôture, en vue de l’assemblée générale annuelle. Le journal, lui, se tient au fil de l’eau.
L’exercice dure généralement douze mois, souvent calé sur l’année civile ou sur la saison pour une association sportive ou culturelle. Les statuts précisent la date de clôture.
Peut-on présenter un modèle en PDF ?
Oui : une fois le fichier rempli, exportez les onglets Compte de résultat et Bilan en PDF depuis Excel pour les joindre à la convocation de l’assemblée générale.
Le PDF évite les modifications involontaires et s’affiche à l’identique sur tous les écrans. Conservez toujours le fichier Excel d’origine : il servira de base l’année suivante.
Le modèle convient-il à une association sportive ?
Oui. Les catégories (cotisations, buvette, subventions, matériel, assurance) correspondent aux opérations les plus courantes d’un club. Ajoutez des catégories dans l’onglet masqué « Listes » si besoin.
Les clubs qui encaissent beaucoup de petites sommes (buvette, tournois) gagnent à tenir une feuille de caisse par événement, puis à reporter le total dans le journal.
Sources
- Règlement de l’Autorité des normes comptables n° 2018-06 relatif aux comptes annuels des personnes morales de droit privé à but non lucratif.
- Code de commerce, article L612-4 : obligations des associations recevant plus de 153 000 € de subventions publiques ou de dons.
- Service-public.fr, fiches « Comptabilité d’une association ».