Un tableau de bord comptable regroupe sur une page, chaque mois, une dizaine d’indicateurs tirés de la comptabilité : chiffre d’affaires et écart au budget, marge, excédent brut d’exploitation, trésorerie, délais de paiement des clients. Voici un exemple complet, un modèle Excel gratuit dont les formules sont prêtes à l’emploi, et des variantes pour le BTP, le commerce et les entreprises suivies par un expert-comptable.
Télécharger le modèle de tableau de bord comptable (Excel)
Exemple de tableau de bord comptable mensuel
L’exemple ci-dessous est celui d’une petite entreprise de services fictive, avec trois salariés et un chiffre d’affaires d’environ 500 000 € par an. Il tient sur un écran : une ligne par mois, une colonne par indicateur, et une ligne de synthèse en bas. C’est ce format que reproduit le modèle Excel à télécharger.
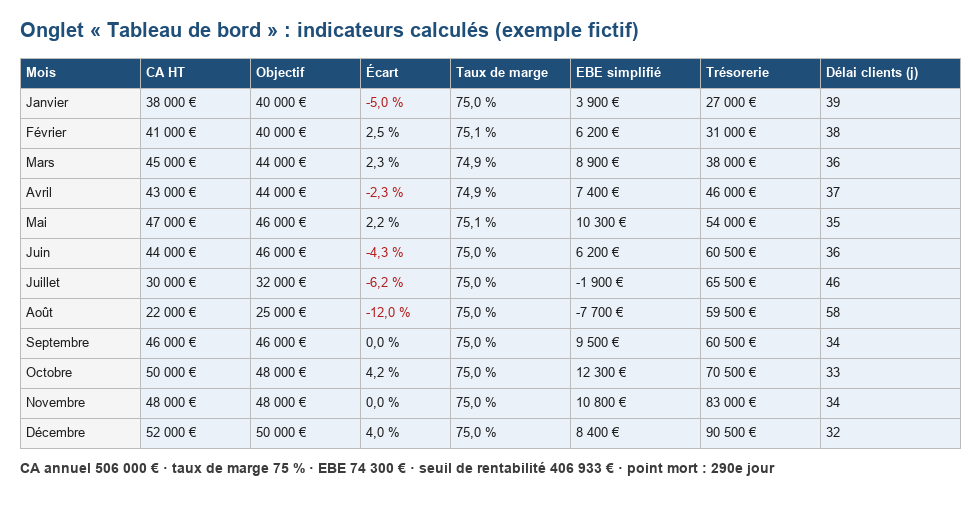
La lecture se fait en trois temps. D’abord l’écart au budget : en juillet et août, le chiffre d’affaires est inférieur de 6 et 12 % à l’objectif. Ensuite l’EBE, négatif ces deux mois parce que les salaires et les loyers restent dus quand l’activité ralentit. Enfin la trésorerie et le délai clients : en août, les clients paient en 58 jours au lieu de 35, et la trésorerie recule de 6 000 €. Le dirigeant sait ainsi, dès la clôture du mois, qu’il doit relancer ses factures et qu’il peut anticiper ce creux l’année suivante.
Le modèle Excel gratuit : contenu et mode d’emploi
Le fichier comprend cinq onglets. Seules les cellules jaunes sont à remplir ; toutes les autres sont calculées par formule, et les chiffres déjà saisis forment un exemple fictif à remplacer par les vôtres.
| Onglet | Ce que vous y faites | Ce qui est calculé |
|---|---|---|
| Mode d’emploi | Lire les définitions des indicateurs | Rien |
| Paramètres | Nom, exercice, taux de TVA, trésorerie au 1er jour | Rien |
| Saisie | Une ligne par mois : CA réalisé et objectif, achats, charges externes, salaires, impôts et taxes, encaissements, décaissements, créances clients, dettes fournisseurs | Rien |
| Tableau de bord | Consulter | Écart au budget en € et en %, CA cumulé, marge brute et taux de marge, EBE simplifié et taux d’EBE, trésorerie de fin de mois, délais clients et fournisseurs en jours |
| Synthèse | Consulter | Taux de réalisation de l’objectif, seuil de rentabilité, point mort, graphiques CA/objectif et trésorerie |
Les montants se reportent depuis votre logiciel comptable (balance ou compte de résultat mensuel) et depuis vos relevés bancaires pour les encaissements et décaissements. Si votre comptabilité n’est pas tenue chaque mois, une comptabilité de trésorerie suffit pour alimenter les lignes de banque, et les chiffres de marge seront ajustés à la clôture.
Les formules utilisées
Chaque indicateur repose sur une formule simple, que vous pouvez vérifier dans le fichier. Les trois dernières sont des approximations utiles au pilotage, pas des calculs comptables au sens strict.
- Taux de marge = (CA HT – achats consommés) / CA HT.
- EBE simplifié = CA HT – achats consommés – charges externes – salaires et charges sociales – impôts et taxes. Le vrai EBE intègre aussi subventions d’exploitation et variations de stock.
- Trésorerie de fin de mois = trésorerie du mois précédent + encaissements – décaissements.
- Délai clients (jours) = créances clients TTC / (CA HT du mois × (1 + TVA)) × 30.
- Seuil de rentabilité = charges fixes / taux de marge sur coûts variables ; le point mort = seuil / CA annuel × 360.
Dans l’exemple, les charges fixes s’élèvent à 305 200 € et le taux de marge à 75 % : le seuil de rentabilité est de 406 933 € de chiffre d’affaires, atteint vers le 290e jour de l’exercice. Tout ce qui est vendu ensuite contribue au bénéfice.
Quels indicateurs mettre dans un tableau de bord comptable ?
Un tableau de bord lisible compte entre cinq et dix indicateurs. Au-delà, plus personne ne le lit. Le choix dépend de ce qui fragilise votre entreprise : une société de négoce surveillera d’abord sa marge et ses stocks, une société de services ses délais de paiement et son taux d’occupation.
| Indicateur | Ce qu’il mesure | Signal d’alerte |
|---|---|---|
| CA et écart au budget | Le niveau d’activité par rapport à l’objectif | Écart négatif plusieurs mois de suite |
| Taux de marge brute | Ce qui reste après les achats consommés | Baisse sans baisse de prix décidée (hausse des coûts d’achat, remises) |
| EBE et taux d’EBE | La rentabilité de l’exploitation avant amortissements et frais financiers | EBE négatif sur un trimestre |
| Trésorerie fin de mois | Les liquidités disponibles | Passage sous un mois de charges fixes |
| Délai clients (DSO) | Le temps moyen de paiement des factures | Dépassement du délai légal ou contractuel |
| Délai fournisseurs | Le temps moyen de paiement de vos fournisseurs | Retards subis qui dégradent la relation fournisseur |
| Seuil de rentabilité | Le CA minimum pour couvrir les charges | Point mort repoussé au-delà de la fin d’exercice |
| BFR | Le besoin de financement lié au cycle clients, stocks, fournisseurs | Croissance plus rapide que celle du CA |
Pour les délais clients, gardez en tête la règle légale : sauf accord différent, le paiement intervient dans les 30 jours suivant la livraison ou la prestation, et le délai convenu entre professionnels ne peut dépasser 60 jours à compter de la date d’émission de la facture, ou 45 jours fin de mois (article L441-10 du Code de commerce). Un délai clients qui dépasse durablement ces durées signale des factures à relancer.
Exemples par secteur : BTP, commerce, services
La structure du modèle convient à la plupart des TPE. Quelques indicateurs propres au métier s’ajoutent ensuite, en colonnes supplémentaires de l’onglet Saisie.
Tableau de bord comptable pour le BTP
Dans le bâtiment, le chiffre d’affaires comptable du mois reflète mal l’activité réelle, car les chantiers se facturent par situations de travaux, avec acomptes, retenues et décalages entre avancement et facturation. Un tableau de bord comptable BTP ajoute donc au modèle une lecture par chantier et une lecture de trésorerie à trois mois. Les indicateurs à suivre :
| Indicateur BTP | Calcul | Ce qu’il révèle |
|---|---|---|
| Carnet de commandes | Montant HT des marchés signés non encore réalisés ÷ CA mensuel moyen | Nombre de mois de travail assurés |
| Marge par chantier | Prix HT − (matériaux + main-d’œuvre + sous-traitance + location de matériel), prévue au devis puis constatée | Chantiers qui dérapent, devis mal chiffrés |
| Écart avancement / facturation | Travaux réalisés (en % du marché) − travaux facturés | Situations de travaux en retard, trésorerie avancée au client |
| Taux d’heures productives | Heures passées sur chantier ÷ heures payées | Temps perdu en trajets, attentes, reprises |
| Retenues de garantie à recevoir | Total des retenues non libérées, par date de réception | Trésorerie bloquée et date de récupération |
| Encours clients | Factures émises non réglées, par ancienneté | Retards de paiement à relancer |
Les retenues de garantie sont plafonnées à 5 % du marché par la loi du 16 juillet 1971 et libérées un an après la réception des travaux, sauf réserves : sur plusieurs chantiers, elles immobilisent une trésorerie qu’il faut voir dans le tableau de bord. Côté TVA, l’autoliquidation applicable à la sous-traitance dans le BTP (article 283-2 nonies du CGI) fait que le sous-traitant facture hors taxe et que l’entreprise principale déclare la TVA : la trésorerie de TVA d’une entreprise qui travaille surtout en sous-traitance diffère donc de celle d’une entreprise qui facture des particuliers. Enfin, pour les marchés publics, l’acheteur dispose en règle générale de 30 jours pour payer ; un retard ouvre droit à des intérêts moratoires et à une indemnité forfaitaire de 40 euros pour frais de recouvrement, à réclamer et à suivre dans l’encours.
Commerce et restauration
Pour un commerce, la marge doit être calculée sur les achats consommés, c’est-à-dire corrigés de la variation de stock ; sinon un gros réassort en fin de mois fait chuter artificiellement le taux de marge. Les colonnes à ajouter au modèle sont les suivantes :
- taux de marge par famille de produits ;
- panier moyen et nombre de tickets ;
- rotation des stocks (en jours de vente) ;
- en restauration, ratio matière (coût des denrées / CA) et ratio de masse salariale, suivis chaque semaine.
Prestations de services et professions libérales
Sans stock ni achats importants, une entreprise de services pilote surtout son temps vendu et ses encaissements. Le tableau de bord de l’exemple ci-dessus correspond à ce profil : la masse salariale y représente l’essentiel des charges fixes, et le moindre retard de facturation se voit tout de suite sur la trésorerie. Ajoutez au modèle :
- le taux d’occupation (heures facturées / heures disponibles) ;
- le taux horaire moyen réellement facturé, à comparer au taux affiché ;
- les encours non facturés (travail réalisé mais pas encore facturé) ;
- le nombre de devis envoyés et le taux de transformation.
Tableau de bord et reporting comptable : quelle différence ?
Les deux termes sont souvent employés ensemble, mais ils ne répondent pas au même besoin. Le tableau de bord sert au dirigeant ou au responsable d’activité pour décider vite ; le reporting comptable remonte des informations normalisées vers un destinataire qui contrôle : direction générale, maison mère, associés, banque ou investisseurs.
| Critère | Tableau de bord comptable | Reporting comptable |
|---|---|---|
| Destinataire | Dirigeant, responsables opérationnels | Direction générale, groupe, associés, banque |
| Objectif | Piloter et corriger rapidement | Rendre compte et contrôler |
| Contenu | 5 à 10 indicateurs choisis, financiers et non financiers | Comptes et analyses plus complets, au format imposé |
| Fréquence | Mensuelle, voire hebdomadaire | Mensuelle, trimestrielle ou annuelle |
| Forme | Une page, alertes visuelles | Liasse ou fichier standardisé, commentaires d’écarts |
Dans une PME, le même fichier peut servir aux deux usages : le tableau de bord mensuel alimente le reporting trimestriel envoyé au banquier ou aux associés, à condition que les définitions des indicateurs restent identiques d’une période à l’autre. Dans un groupe, le reporting suit le calendrier et le plan de comptes imposés par la maison mère, et le tableau de bord local reste un outil de gestion propre à la filiale.
Tableau de bord fourni par l’expert-comptable ou fait maison ?
Beaucoup de cabinets proposent un tableau de bord mensuel ou trimestriel à leurs clients, souvent généré par leur logiciel de production à partir de la comptabilité tenue en continu. C’est la solution la plus fiable si vos pièces sont transmises chaque mois : les chiffres sont révisés, et le comptable peut commenter les écarts. Ce service est souvent facturé en supplément de la mission de tenue et de bilan, à négocier dans la lettre de mission.
Le tableau de bord fait maison sur Excel garde deux avantages : il est disponible dès le 5 du mois suivant, sans attendre la saisie du cabinet, et il intègre des indicateurs non comptables (devis signés, heures facturées, panier moyen). La solution la plus courante dans les TPE combine les deux : un fichier interne mensuel, rapproché chaque trimestre des chiffres de l’expert-comptable.
Excel, logiciel comptable ou outil de BI ?
Excel suffit tant que la saisie reste mensuelle et qu’une seule personne alimente le fichier. Les logiciels comptables en ligne affichent des tableaux de bord automatiques (trésorerie, CA, factures impayées) dès que la banque est synchronisée, sans ressaisie. Les outils de business intelligence comme Power BI ou Looker Studio deviennent utiles quand les données viennent de plusieurs sources (comptabilité, CRM, caisse) et que plusieurs personnes consultent les indicateurs. Le bon outil est celui qui sera mis à jour chaque mois.
Construire et faire vivre son tableau de bord en 5 étapes
- Fixer les objectifs de l’année : CA, marge, trésorerie minimale, répartis par mois en tenant compte de la saisonnalité.
- Choisir 5 à 10 indicateurs liés à ces objectifs, avec une définition écrite pour chacun.
- Identifier la source de chaque chiffre (logiciel comptable, banque, caisse, CRM) et la personne qui le reporte.
- Fixer une date de mise à jour, par exemple le 10 de chaque mois, et s’y tenir.
- Analyser les écarts et décider : chaque écart significatif donne lieu à une action datée (relance, révision de prix, report d’investissement).
Bpifrance Création rappelle qu’un tableau de bord ne sert que s’il conduit à des actions correctrices : l’analyse des écarts compte davantage que la mise en forme. Si les indicateurs se dégradent plusieurs mois de suite et que les comptes annuels risquent de suivre, notre article sur le bilan financier négatif présente les conséquences et les leviers de redressement.
Les erreurs qui rendent un tableau de bord inutile
La plupart des tableaux de bord abandonnés au bout de quelques mois le sont pour les mêmes raisons. Les repérer dès la conception évite de perdre le temps passé à les construire.
- Trop d’indicateurs : au-delà d’une dizaine, les chiffres importants se perdent.
- Pas d’objectif chiffré : un CA sans budget en face ne dit pas si le mois est bon.
- Des chiffres qui arrivent trop tard : un tableau de bord publié deux mois après la période ne permet plus de corriger.
- Des définitions qui changent : si la marge est calculée tantôt sur les achats, tantôt sur les achats consommés, les comparaisons d’un mois à l’autre sont faussées.
- Aucune décision associée : un écart constaté sans action décidée ne sert à rien.
Questions fréquentes
Qu’est-ce qu’un tableau de bord en comptabilité ?
C’est un document de synthèse, mis à jour chaque mois ou chaque trimestre, qui présente les principaux indicateurs financiers de l’entreprise issus de la comptabilité : chiffre d’affaires, marge, résultat d’exploitation, trésorerie, délais de paiement. Il sert à décider vite, sans attendre le bilan annuel.
Quels sont les 4 types de tableaux de bord ?
Les classifications varient, mais on distingue couramment le tableau de bord stratégique (objectifs à long terme), le tableau de bord de gestion ou opérationnel (activité courante), le tableau de bord budgétaire (réalisé comparé au budget) et le tableau de bord de trésorerie (encaissements, décaissements, prévisions de solde).
Quelle est la différence entre un KPI et un tableau de bord ?
Un KPI (indicateur clé de performance) est une mesure unique, comme le taux de marge ou le délai clients. Le tableau de bord est l’outil qui rassemble plusieurs KPI, les compare à des objectifs et à la période précédente, et les présente sous une forme lisible en quelques minutes.
Quel est le meilleur logiciel de tableau de bord comptable ?
Il n’existe pas de meilleur logiciel dans l’absolu. Une TPE démarre très bien avec Excel ou avec le tableau de bord intégré à son logiciel comptable en ligne. Un outil de BI se justifie quand les données proviennent de plusieurs logiciels et que plusieurs responsables doivent consulter les indicateurs.
À quelle fréquence mettre à jour un tableau de bord comptable ?
Chaque mois pour la plupart des TPE et PME, dans les dix jours qui suivent la fin du mois. La trésorerie peut se suivre chaque semaine si elle est tendue. Un tableau de bord trimestriel arrive souvent trop tard pour corriger une dérive de marge ou de délais clients.