La comptabilité d’un auto-entrepreneur est allégée : pas de bilan, pas de compte de résultat, pas d’expert-comptable obligatoire. Vous devez en revanche tenir un livre des recettes (chaque encaissement, dans l’ordre chronologique), un registre des achats si vous vendez des marchandises ou fournissez un hébergement, émettre des factures conformes, déclarer votre chiffre d’affaires à l’Urssaf chaque mois ou chaque trimestre et conserver vos pièces pendant dix ans. Ce guide détaille chaque obligation avec les taux et seuils 2026, et propose un modèle Excel gratuit qui calcule vos totaux et vos cotisations.
Vos obligations comptables, et celles que vous n’avez pas
Le régime micro-social et le régime micro-fiscal reposent sur le chiffre d’affaires encaissé : vos charges réelles ne sont pas déduites, l’administration applique un abattement forfaitaire. C’est pourquoi la tenue des comptes se limite à un suivi des recettes et, selon l’activité, des achats. Voici ce qui est obligatoire :
- tenir un livre des recettes encaissées, quelle que soit l’activité ;
- tenir un registre des achats pour le commerce et l’hébergement, et pour les libéraux en franchise de TVA ;
- émettre une facture conforme pour chaque vente à un professionnel, et sur demande pour un particulier ;
- déclarer le chiffre d’affaires à l’Urssaf, même s’il est nul, et payer les cotisations correspondantes ;
- ouvrir un compte bancaire dédié si le chiffre d’affaires dépasse 10 000 € deux années civiles consécutives ;
- conserver le livre, le registre et les pièces justificatives pendant dix ans.
À l’inverse, vous n’avez pas à établir de bilan, de compte de résultat ou de liasse fiscale, ni à tenir une comptabilité d’engagement avec plan de comptes. Ces obligations ne reviennent que si vous quittez le régime, par exemple en dépassant les seuils deux années de suite ou en optant pour le régime réel.
Le livre des recettes : mentions et règles de tenue
Le livre des recettes enregistre, dans l’ordre chronologique, les sommes réellement encaissées. Une facture émise mais pas encore payée n’y figure pas : elle y entre le jour du paiement. Pour chaque encaissement, indiquez :
- la date d’encaissement ;
- le montant ;
- l’origine de la recette, c’est-à-dire l’identité du client ;
- le mode de règlement (virement, carte, chèque, espèces) ;
- la référence de la pièce justificative, en pratique le numéro de facture (obligatoire pour les commerçants et hébergeurs, utile pour tous).
Trois règles complètent ces mentions. Les écritures enregistrées ne doivent plus être modifiées : une erreur se corrige par une nouvelle ligne. Pour les ventes au détail et les services rendus à des particuliers d’un montant unitaire inférieur à 76 €, vous pouvez inscrire un total global en fin de journée (article 286 du CGI). Enfin, faites le total de vos recettes au moins chaque trimestre : c’est le montant que vous reportez sur votre déclaration Urssaf si vous déclarez trimestriellement.
| Date | Client | Nature | Montant | Règlement | Pièce |
|---|---|---|---|---|---|
| 12/01/2026 | Société Martin | Refonte du site internet | 1 800,00 € | Virement | Facture 2026-001 |
| 03/02/2026 | Cabinet Durand | Maintenance mensuelle | 250,00 € | Virement | Facture 2026-002 |
| 18/03/2026 | Mme Petit | Création de logo | 420,00 € | Chèque | Facture 2026-003 |
| Total du 1er trimestre | 2 470,00 € | ||||
Le livre peut être tenu sur un cahier acheté dans le commerce, sur un modèle téléchargé ou dans un logiciel. Le format électronique est admis, à condition que vous puissiez le présenter en cas de contrôle.
Le registre des achats : qui doit le tenir
Le registre des achats récapitule, par année et dans l’ordre chronologique, les achats effectués pour l’activité, avec leur mode de paiement et la référence de la facture ou du ticket. Il est obligatoire pour les activités de vente de marchandises, d’objets, de fournitures et de denrées à emporter ou à consommer sur place, ainsi que pour la fourniture de logement.
Les professions libérales et les prestataires de services en sont dispensés, sauf s’ils bénéficient de la franchise en base de TVA : dans ce cas, ils doivent tenir un registre annuel du détail de leurs achats de biens et de services, en plus d’un livre-journal des recettes. Même lorsqu’il n’est pas obligatoire, ce registre vous aide à suivre votre marge réelle, puisque l’abattement fiscal ne reflète pas toujours vos frais. Une prestataire de services qui dépense 30 % de son chiffre d’affaires en sous-traitance n’a aucune trace de cette réalité si elle ne note rien.
Télécharger le modèle Excel de comptabilité auto-entrepreneur
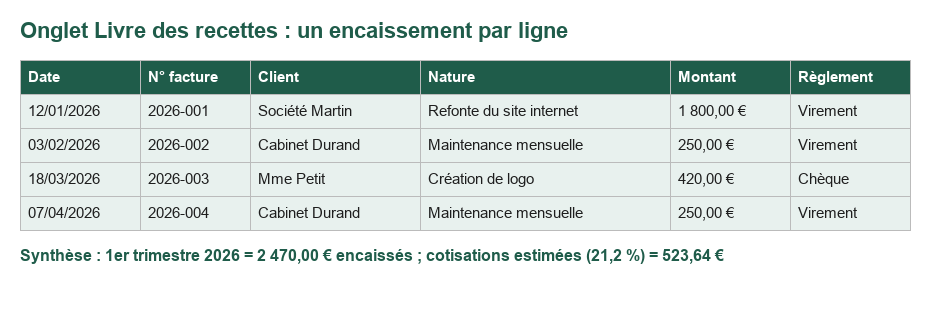
Pour tenir ces documents sans logiciel, nous avons préparé un classeur Excel gratuit. Vous saisissez vos encaissements et vos achats ; les totaux mensuels et trimestriels, l’estimation des cotisations et le contrôle des seuils 2026 se calculent seuls.
Télécharger le modèle de livre des recettes et registre des achats (Excel)
Le classeur contient cinq onglets :
- Mode d’emploi : les règles de tenue rappelées ci-dessus.
- Paramètres : votre activité, l’année et l’option pour le versement libératoire.
- Livre des recettes : date, numéro de facture, client, nature, montant, mode de règlement, pièce.
- Registre des achats : date, fournisseur, nature, montant, mode de paiement, pièce.
- Synthèse : recettes et achats par mois et par trimestre, cotisations estimées, alerte sur les seuils de la micro-entreprise et de la franchise de TVA.
Facturer dans les règles
La facture est la pièce justificative de vos recettes. Elle est obligatoire pour toute vente à un professionnel, et pour un particulier lorsqu’il la demande ou dans certains secteurs comme les travaux. Numérotez vos factures selon une séquence chronologique continue, sans trou ni doublon, et reportez ce numéro dans votre livre des recettes. Parmi les mentions à faire figurer :
- la date d’émission et le numéro unique de la facture ;
- votre nom, la mention « EI » ou « entrepreneur individuel », votre adresse et votre numéro SIREN ;
- le nom et l’adresse du client ;
- la désignation précise des biens ou services, la quantité et le prix unitaire hors taxe ;
- le montant total, la date ou le délai de paiement ;
- entre professionnels, le taux des pénalités de retard et l’indemnité forfaitaire de 40 € pour frais de recouvrement.
Si vous bénéficiez de la franchise en base de TVA, vous facturez hors taxe et ajoutez la mention « TVA non applicable, art. 293 B du CGI ». Le calendrier de la facturation électronique vous concerne aussi : depuis le 1er septembre 2026, les micro-entrepreneurs doivent pouvoir recevoir des factures électroniques, et ils devront en émettre à partir du 1er septembre 2027, avec la transmission de certaines données à l’administration (e-reporting). Choisissez dès maintenant un outil de facturation relié à une plateforme agréée : plusieurs éditeurs le proposent dans une formule gratuite.
Déclarer votre chiffre d’affaires et payer vos cotisations
Vous déclarez votre chiffre d’affaires encaissé chaque mois ou chaque trimestre, selon le choix fait à la création, sur le site de l’Urssaf dédié aux auto-entrepreneurs. Les cotisations sont un pourcentage fixe de ce chiffre d’affaires ; si vous n’avez rien encaissé, vous déclarez 0 € et ne payez rien. Un oubli de déclaration entraîne une pénalité de 60,10 € par déclaration manquante (article L613-9 du Code de la sécurité sociale). Les taux 2026 sont les suivants :
| Activité | Cotisations sociales | Avec versement libératoire de l’impôt |
|---|---|---|
| Vente de marchandises, fourniture de logement | 12,3 % | 13,3 % |
| Prestations de services commerciales ou artisanales (BIC) | 21,2 % | 22,9 % |
| Profession libérale non réglementée (BNC) | 25,6 % | 27,8 % |
| Profession libérale relevant de la Cipav | 23,2 % | 25,4 % |
Exemple : un consultant en prestations de services BIC qui encaisse 2 470 € au premier trimestre déclare ce montant en avril et paie 523,64 € de cotisations (21,2 %). Les créateurs qui bénéficient de l’Acre paient des taux réduits pendant leurs premiers trimestres. Pour la gestion de votre espace en ligne, consultez notre article sur le compte Urssaf de l’auto-entrepreneur.
Les seuils 2026 à surveiller
Votre livre des recettes sert aussi à surveiller deux séries de seuils. Le régime de la micro-entreprise reste applicable tant que le chiffre d’affaires hors taxe n’a pas dépassé le seuil deux années civiles consécutives. La franchise de TVA, elle, se perd plus vite : le dépassement du seuil majoré rend la TVA exigible dès le jour du dépassement.
| Activité | Seuil micro-entreprise 2026 | Franchise de TVA | Seuil majoré de TVA |
|---|---|---|---|
| Vente de marchandises et hébergement | 203 100 € | 85 000 € | 93 500 € |
| Prestations de services (BIC) | 83 600 € | 37 500 € | 41 250 € |
| Professions libérales (BNC) | 83 600 € | 37 500 € | 41 250 € |
L’année de création, ces seuils sont réduits au prorata du temps d’activité. Si vous exercez à la fois une activité de vente et une activité de services, le chiffre d’affaires global ne doit pas dépasser 203 100 €, dont 83 600 € au maximum pour les services. Notre guide de l’auto-entrepreneur multiservice détaille le cumul d’activités.
L’impôt sur le revenu : abattement ou versement libératoire
Sans option particulière, votre chiffre d’affaires annuel est reporté sur la déclaration complémentaire de revenus 2042-C-PRO, puis l’administration applique un abattement forfaitaire pour frais : 71 % pour la vente de marchandises, 50 % pour les prestations de services BIC et 34 % pour les bénéfices non commerciaux. Le reste s’ajoute aux autres revenus du foyer et suit le barème progressif.
Le versement libératoire, accessible sous condition de revenu fiscal de référence, remplace ce calcul : un pourcentage supplémentaire du chiffre d’affaires (1 % en vente, 1,7 % en services BIC, 2,2 % en libéral) est payé à l’Urssaf en même temps que les cotisations. Dans les deux cas, aucune charge réelle n’est déduite : un registre des achats bien tenu vous permet toutefois de comparer vos frais réels à l’abattement, et de savoir si le régime réel serait plus avantageux.
Compte bancaire, CFE et autres frais à suivre
Un compte bancaire professionnel n’est pas obligatoire au départ : un compte personnel suffit, à condition de l’utiliser pour l’activité. Si votre chiffre d’affaires dépasse 10 000 € pendant deux années civiles consécutives, vous devez ouvrir un compte dédié. Même en dessous, un compte séparé rend le livre des recettes beaucoup plus simple à tenir : chaque entrée correspond à un encaissement professionnel.
La cotisation foncière des entreprises (CFE) s’ajoute à partir de la deuxième année. Vous en êtes exonéré l’année de création, puis la base est réduite de moitié l’année suivante, et aucune CFE n’est due si le chiffre d’affaires de l’avant-dernière année n’a pas dépassé 5 000 €. Au-delà, le montant dépend de la commune de votre domiciliation et se paie au plus tard le 15 décembre. Le choix de l’adresse du siège a donc un effet direct sur ce poste : voir notre page sur la domiciliation de l’auto-entrepreneur.
Conservation des documents et contrôle
Le livre des recettes, le registre des achats et les pièces justificatives (factures émises et reçues, relevés bancaires, tickets) se conservent dix ans à compter de la clôture de l’exercice concerné. Rangez ensemble, année par année :
- le livre des recettes et, le cas échéant, le registre des achats ;
- les doubles des factures émises et les factures reçues ;
- les relevés bancaires du compte utilisé pour l’activité ;
- les justificatifs de déclaration et de paiement Urssaf, CFE et TVA.
En cas de contrôle de l’administration fiscale ou de l’Urssaf, ce sont ces documents qui justifient le chiffre d’affaires déclaré et, le cas échéant, le respect des seuils.
Il n’existe pas de sanction spécifique pour l’absence de livre des recettes. En revanche, l’inscription de fausses informations ou l’usage de registres falsifiés, par exemple pour obtenir un prêt, est passible de trois ans d’emprisonnement et de 45 000 € d’amende. Surtout, sans livre ni relevés propres, il vous sera difficile de contester une reconstitution de votre chiffre d’affaires par l’administration.
Une routine de 30 minutes par semaine
La comptabilité d’une micro-entreprise se tient facilement si elle est faite au fil de l’eau. Voici une organisation simple, à adapter à votre volume :
- Chaque semaine, rapprochez vos relevés bancaires de vos factures et inscrivez les encaissements dans le livre des recettes.
- Classez au même moment les factures d’achat, numérisées ou papier, et complétez le registre des achats.
- Relancez les factures échues non payées.
- À chaque échéance (mensuelle ou trimestrielle), reportez le total des recettes sur votre déclaration Urssaf.
- Chaque trimestre, vérifiez votre cumul annuel par rapport aux seuils de TVA et de la micro-entreprise.
- Une fois par an, reportez le chiffre d’affaires annuel sur la déclaration 2042-C-PRO et archivez l’année complète.
Questions fréquentes
Comment faire sa comptabilité d’auto-entrepreneur ?
Inscrivez chaque encaissement dans un livre des recettes (date, client, montant, mode de règlement, numéro de facture), notez vos achats dans un registre si votre activité l’exige, conservez toutes les pièces et déclarez le total encaissé à l’Urssaf à chaque échéance. Un tableur, un cahier ou un logiciel conviennent, pourvu que les écritures soient chronologiques et non modifiées.
Quelles sont les obligations comptables d’un auto-entrepreneur ?
Elles se résument à six points : livre des recettes, registre des achats pour le commerce et l’hébergement (et pour les libéraux en franchise de TVA), factures conformes, déclaration du chiffre d’affaires à l’Urssaf, compte bancaire dédié au-delà de 10 000 € de chiffre d’affaires deux années de suite, conservation des documents pendant dix ans.
Quel est le tarif d’un comptable pour un auto-entrepreneur ?
Les honoraires des experts-comptables sont libres et dépendent du volume et des services rendus : il n’existe pas de tarif réglementé. Le recours à un comptable n’est pas obligatoire en micro-entreprise. Les logiciels dédiés proposent des formules gratuites ou facturées autour de 9 à 15 € HT par mois pour la facturation, le livre des recettes et la déclaration Urssaf.
Est-ce qu’un auto-entrepreneur doit faire un bilan ?
Non. Le micro-entrepreneur est dispensé d’établir un bilan, un compte de résultat et une liasse fiscale, puisque son imposition repose sur le chiffre d’affaires et un abattement forfaitaire. Un bilan ne devient nécessaire qu’en cas de passage au régime réel, par option ou après un dépassement des seuils deux années consécutives.
Existe-t-il un livre des recettes en PDF ?
Oui. Bpifrance Création propose un modèle de livre des recettes en PDF, à imprimer et remplir à la main, et le commerce vend des registres papier. Le format Excel présente un avantage : les totaux par trimestre et le contrôle des seuils se calculent automatiquement, comme dans le modèle proposé plus haut.
Un auto-entrepreneur doit-il enregistrer ses dépenses ?
Les dépenses ne réduisent ni vos cotisations ni votre impôt, puisque les charges sont couvertes par l’abattement forfaitaire. Leur enregistrement n’est obligatoire que dans le registre des achats, pour les activités concernées. Conservez néanmoins toutes vos factures d’achat : elles justifient vos stocks et vos déductions de TVA si vous devenez redevable de la TVA.
Sources
- Service-public.gouv.fr (Entreprendre) : obligations comptables du micro-entrepreneur (F23266, vérifiée le 7 septembre 2026), cotisations sociales (F36232), régime fiscal (F23267), seuils (F32353), franchise en base de TVA (F21746), CFE (F23547).
- Code de commerce, articles R123-203 à D123-208-01 (livre des recettes et registre des achats).
- Code général des impôts, articles 50-0, 102 ter, 286 et 293 B.
- Code de la sécurité sociale, articles L613-8 à L613-10.